DOI: https://doi.org/10.70577/cieninter.v4i4.174
Composición de deuda y vulnerabilidad
fiscal en la economía ecuatoriana
Debt composition and fiscal vulnerability in the ecuadorian economy
Jonas Sneider
Calle García1
Docente de la
Universidad Estatal del Sur de Manabí. Jipijapa, Ecuador
jonas.calle@unesum.edu.ec
https://orcid.org/0009-0007-7735-1772
Kerly Yadira Del
Pezo Reyes2
Universidad
Estatal del Sur de Manabí. Jipijapa, Ecuador
delpezo-kerly0339@unesum.edu.ec
https://orcid.org/0000-0001-7038-4511
Cristhian Daniel Del
Peso Chele 3
Universidad
Estatal del Sur de Manabí. Jipijapa, Ecuador
delpeso-cristhian5536@unesum.edu.ec
https://orcid.org/0009-0002-7218-8543
|
Cómo citar:
Calle García, J. S., Del Pezo Reyes, K. Y., &
Del Peso Chele, C. D. (2026). Composición de deuda y vulnerabilidad fiscal en
la economía ecuatoriana. Ciencia Interdisciplinaria Internacional, 4(4),
393–408. https://doi.org/10.70577/cieninter.v4i4.174
|
Fecha de aceptación: 2026-08-18
Fecha de aceptación: 2026-09-07
Fecha de publicación: 2026-11-18
|
RESUMEN
La composición de la deuda pública ecuatoriana es un desafío
para la sostenibilidad fiscal, debido a la dependencia del financiamiento
externo, las fluctuaciones de las tasas de interés y los desequilibrios
presupuestarios. El objetivo del estudio fue analizar la composición de la
deuda pública y su relación con la vulnerabilidad fiscal en la economía
ecuatoriana. Se empleó un enfoque mixto, de alcance descriptivo y analítico,
con diseño no experimental y documental, mediante los métodos
analítico-sintético, deductivo, comparativo y estadístico descriptivo. Se aplicó
la metodología PRISMA 2020 para organizar la revisión de fuentes científicas e
informes institucionales del período 2022-2026. Los resultados evidenciaron
que, en julio de 2026, el 75,91% del endeudamiento público y otras obligaciones
correspondió a deuda externa, mientras que el 44,53% de las obligaciones
externas presentó tasas variables. El déficit fiscal aumentó de USD 1.633
millones en 2024 a USD 3.647 millones en 2025, y los pagos programados para
2027 alcanzaron USD 12.944 millones. Se concluyó que la vulnerabilidad fiscal
estuvo asociada con la estructura del endeudamiento, los costos financieros y
las necesidades de refinanciamiento, evidenciando la importancia de fortalecer
la planificación y sostenibilidad de las finanzas públicas.
Palabras clave: Composición de la deuda, deuda
pública, economía ecuatoriana, sostenibilidad fiscal, vulnerabilidad fiscal.
ABSTRACT
The composition of Ecuador’s public debt
poses a challenge to fiscal sustainability, driven by a reliance on external
financing, interest rate fluctuations, and budgetary imbalances. This study
aimed to analyze the composition of public debt and its relationship to fiscal
vulnerability within the Ecuadorian economy. A mixed-methods approach was
employed incorporating descriptive and analytical elements within a
non-experimental, documentary research design. The study utilized
analytical-synthetic, deductive, comparative, and descriptive statistical
methods. The PRISMA 2020 methodology was applied to organize a review of
scientific sources and institutional reports covering the 2022–2026 period. The
findings indicate that, as of July 2026, 75.91% of public debt and other
obligations consisted of external debt, with 44.53% of these external
obligations subject to variable interest rates. The fiscal deficit rose from
USD 1,633 million in 2024 to USD 3,647 million in 2025, while scheduled
payments for 2027 reached USD 12,944 million. The study concludes that fiscal
vulnerability is linked to the structure of the debt, financial costs, and
refinancing requirements, underscoring the importance of strengthening the
planning and sustainability of public finances.
Keywords:
Debt composition, public debt, Ecuadorian economy, fiscal sustainability,
fiscal vulnerability.
INTRODUCCIÓN
De acuerdo con el Fondo Monetario Internacional (2026), el
endeudamiento público constituye uno de los principales desafíos para la
estabilidad macroeconómica mundial, considerando que la deuda pública global
alcanzó cerca del 94% del producto interno bruto en 2025 y podría llegar al 100%
en 2029, debido al incremento de las necesidades de financiamiento y las
presiones sobre el gasto gubernamental.
En este sentido, Zwalf y Scott (2022) sostienen que la
sostenibilidad fiscal no depende exclusivamente del volumen de endeudamiento,
sino también de los criterios utilizados para medir las obligaciones públicas y
evaluar sus consecuencias económicas. Se debe agregar que Valencia et al.
(2023) destacan que la composición de la deuda soberana, particularmente su
estructura monetaria y las condiciones de financiamiento, influye en los costos
del endeudamiento y los riesgos presupuestarios de las economías emergentes.
En el contexto latinoamericano, la Comisión Económica para
América Latina y el Caribe (2026) señala que la deuda pública bruta del
gobierno central en 16 países de América Latina alcanzó un promedio del 52,3%
del PIB en 2025, frente al 51,9% registrado en 2024, situación que evidencia
las restricciones fiscales regionales ante mayores costos de financiamiento y
limitaciones presupuestarias.
Por otra parte, Paredes y Soria (2024), al examinar el endeudamiento
ecuatoriano durante 2010-2024, identificaron desafíos estructurales
relacionados con la acumulación de obligaciones públicas y las restricciones
derivadas de la ausencia de soberanía monetaria, aspectos que condicionan la
capacidad estatal para responder a las fluctuaciones económicas.
En Ecuador, el Banco Central del Ecuador (2026) reportó que
la deuda pública alcanzó USD 65.541 millones al cierre de 2025, equivalentes al
50,3% del PIB, mientras que la deuda externa ascendió a USD 50.570 millones,
registrando un incremento de USD 2.428 millones respecto de 2024. De manera
complementaria, el Ministerio de Desarrollo Económico y Productivo (2026)
informó que, hasta julio de 2026, el indicador de endeudamiento del sector
público no financiero registró USD 51.474 millones de deuda externa y USD
15.133 millones de deuda interna, equivalentes al 37,84% y 11,13 % del PIB,
respectivamente.
Adicionalmente, el mismo organismo estableció que, dentro de
la deuda externa agregada del Presupuesto General del Estado, los organismos
multilaterales concentraban el 57% de las obligaciones y los bonos
internacionales el 33%, evidenciando la importancia de analizar la participación
de los acreedores y las condiciones de financiamiento.
Desde la evidencia científica nacional, Sarmiento et al.
(2023) determinaron que los desequilibrios fiscales, las variaciones de las
tasas de interés y las restricciones presupuestarias constituyen factores
relevantes para evaluar la sostenibilidad del endeudamiento externo
ecuatoriano. En concordancia, Galarza et al. (2025) identificaron una
sostenibilidad fiscal débil durante el período 2000-2023, asociada con
desequilibrios estructurales entre los ingresos y gastos públicos. Por otro
lado, Urdaneta et al. (2026) evidenciaron que la dependencia del financiamiento
externo y la rigidez del gasto público incrementan la exposición de la economía
dolarizada a perturbaciones externas.
En consecuencia, el objetivo del estudio es analizar la
composición de la deuda pública y su relación con la vulnerabilidad fiscal en
la economía ecuatoriana, mediante la evaluación de la estructura del
endeudamiento interno y externo, las condiciones de financiamiento y los
principales indicadores fiscales, con la finalidad de identificar los factores
que condicionan la sostenibilidad de las finanzas públicas del país.
REVISIÓN DE LA LITERATURA
Composición de la deuda pública
Según Engel y Park (2022), la composición de la deuda
pública comprende la distribución de las obligaciones financieras del Estado
según la moneda de denominación, las condiciones de financiamiento y los
riesgos asociados a su contratación. Los autores explican que el endeudamiento
en moneda extranjera puede incrementar la exposición de las economías
emergentes a perturbaciones financieras internacionales.
Con respecto a Du y Schreger (2022) demostraron que la
dependencia del financiamiento en divisas extranjeras, especialmente en el
sector empresarial, se relaciona con mayores riesgos de incumplimiento
soberano, debido a los desequilibrios monetarios que pueden trasladarse hacia
las finanzas públicas.
De acuerdo con De Graeve y Mazzolini (2023), la estructura
de vencimientos constituye un componente fundamental de la deuda gubernamental,
puesto que determina la distribución temporal de las obligaciones financieras.
Mediante información de 20 economías de la Organización para la Cooperación y
el Desarrollo Económicos, identificaron que los plazos de vencimiento responden
a decisiones orientadas a reducir los costos financieros.
Por otra parte, Corneli (2024) sostiene que la contratación
de deuda a corto y largo plazo implica diferentes costos y riesgos,
especialmente cuando existen restricciones para acceder a los mercados
internacionales y posibilidades de incumplimiento de las obligaciones
soberanas. En concordancia, Fujii (2024) identificó que la concentración de las
obligaciones externas en determinadas monedas puede intensificar la volatilidad
económica, particularmente cuando existen fluctuaciones cambiarias que afectan
la capacidad de pago de los países.
En el contexto ecuatoriano, Alvarado y Vásquez (2024)
determinaron que, entre 2002 y 2019, la deuda pública interna aumentó un 467,80%,
mientras que la externa creció un 261,84%, evidenciando transformaciones en la
estructura del endeudamiento y dificultades para alcanzar su sostenibilidad a
largo plazo.
Desde otra perspectiva, Di Casola y Sichlimiris (2025)
explican que la relación entre deuda interna y externa depende del desarrollo
financiero y de la capacidad gubernamental para obtener recursos en diferentes
mercados, lo que influye en las posibilidades de financiamiento y en los costos
de incumplimiento. Complementariamente, Afonso et al. (2026) analizaron 19
economías desarrolladas y demostraron que la estructura de vencimientos influye
en la capacidad de respuesta fiscal, identificando diferencias relevantes entre
las obligaciones de mediano y largo plazo.
Vulnerabilidad fiscal
Según Rafie y Lekhal (2024), la vulnerabilidad fiscal se
relaciona con las dificultades que enfrentan los gobiernos para mantener la
sostenibilidad de sus obligaciones financieras ante cambios macroeconómicos. A
partir del análisis de 22 países de ingresos medios, identificaron que el
crecimiento económico, la inflación, las reservas internacionales y los tipos
de cambio influyen en la sostenibilidad de la deuda externa. De igual manera,
Hilton y Owusu-Ansah (2025) establecieron que la vulnerabilidad fiscal
condiciona la relación entre endeudamiento público y desempeño macroeconómico,
particularmente cuando las restricciones financieras reducen la efectividad de
las políticas económicas.
En relación con Ecuador, Baculima et al. (2026) analizaron
la sostenibilidad fiscal durante 2003-2023 mediante un modelo econométrico de
cambio de régimen, identificando períodos de sostenibilidad débil con una
duración promedio de 7,85 trimestres y períodos de sostenibilidad fuerte de
10,54 trimestres. Los resultados destacaron la importancia de mantener balances
primarios favorables para controlar la acumulación de deuda.
Por su parte, Esquivel y Samano (2026) demostraron, mediante
un modelo aplicado a Argentina, que las reglas fiscales pueden contribuir a
reducir el riesgo soberano y fortalecer las finanzas públicas, aunque su
implementación puede generar costos económicos durante la transición.
En relación con Diarra et al. (2025) determinaron que la sostenibilidad
de las obligaciones soberanas depende de la capacidad gubernamental para
responder a perturbaciones económicas y de las condiciones previstas para la
recuperación de la deuda ante posibles incumplimientos.
En este sentido, Carrington et al. (2025) analizaron 46
países en desarrollo y encontraron que las economías dependientes de
exportaciones de materias primas presentan mayores restricciones en su relación
entre deuda y crecimiento. Para el período 2001-2019 identificaron un umbral estimado
del 53,83% del PIB en las economías exportadoras de materias primas, resultado
que no constituye un límite universal aplicable a Ecuador.
De igual manera, Ghulam (2025) identificó que las crisis de
deuda soberana interna y externa responden a la interacción de factores
económicos, financieros y políticos, cuyos efectos varían según las
características institucionales de cada país. Por consiguiente, el análisis de
la vulnerabilidad fiscal ecuatoriana requiere considerar conjuntamente la capacidad
de recaudación, el servicio de la deuda, las necesidades de refinanciamiento y
la exposición a perturbaciones externas, antes que limitarse al indicador
deuda/PIB.
METODOLOGÍA
Por lo que se refiere a Page et al. (2021), la investigación
se estructuró mediante un enfoque mixto, de alcance descriptivo y analítico,
con diseño no experimental, retrospectivo y documental. Se examinaron
publicaciones científicas e informes institucionales correspondientes al
período 2022-2026, con el propósito de analizar la composición de la deuda
pública y su relación con la vulnerabilidad fiscal de la economía ecuatoriana.
Siguiendo los criterios de análisis utilizados por el Banco
Central del Ecuador (2026), se emplearon los métodos analítico-sintético,
deductivo, comparativo y estadístico descriptivo. El método analítico permitió
descomponer el endeudamiento público en obligaciones internas y externas; el
sintético facilitó la integración de los principales hallazgos; el deductivo
permitió interpretar los riesgos fiscales desde los fundamentos de la sostenibilidad
de la deuda; mientras que el comparativo y el estadístico descriptivo se
orientaron al examen de las variaciones del endeudamiento, su relación con el
producto interno bruto y las condiciones de financiamiento.
Por otra parte, conforme a los indicadores fiscales
considerados por el Fondo Monetario Internacional (2026), se utilizaron las
técnicas de revisión documental, análisis de contenido y sistematización
estadística.
En cuanto a la población documental, se delimitó un conjunto
inicial de 27 registros localizados mediante búsquedas dirigidas en Google
Académico, repositorios científicos y portales institucionales del Banco
Central del Ecuador, el ministerio responsable de las finanzas públicas, el
Fondo Monetario Internacional, la Comisión Económica para América Latina y el
Caribe y el Banco Mundial. La muestra de trabajo se estableció mediante
muestreo no probabilístico intencional y estuvo conformada por 15 documentos:
10 informes institucionales y 5 artículos científicos, seleccionados por su
pertinencia temática, disponibilidad y aporte de información verificable sobre
la deuda y la sostenibilidad fiscal ecuatoriana.
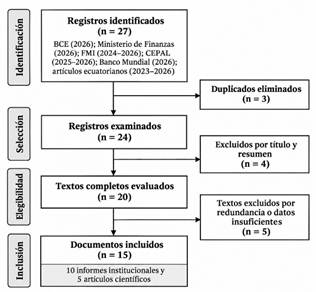
Teniendo en cuenta que Page et al. (2021), se adoptó el
esquema PRISMA 2020 para organizar y transparentar la selección documental. La
depuración preliminar contempló 27 registros identificados, 3 duplicados, 24
registros examinados, 4 exclusiones iniciales y 20 documentos considerados para
evaluación de elegibilidad. De estos últimos, se propuso excluir 5 por
redundancia o insuficiencia de información y conservar 15 fuentes para el
análisis. Como se presenta en la Figura 1, el procedimiento se organizó en
cuatro fases: identificación, selección, elegibilidad e inclusión.
Figura 1
Diagrama de selección
documental mediante PRISMA 2020
RESULTADOS Y ANÁLISIS
Evolución de la deuda pública ecuatoriana durante 2022-2026
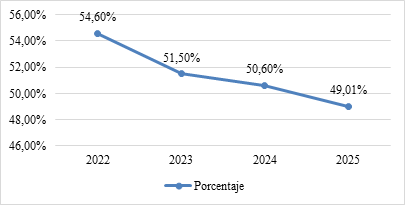
De acuerdo con el Ministerio de Desarrollo Económico y
Productivo (2026), la relación entre la deuda pública consolidada y el producto
interno bruto (PIB) presentó una trayectoria descendente durante los años
2022-2025, al pasar del 54,60% al 49,01%. Sin embargo, en julio de 2026 alcanzó
el 49,85 %, lo que representó un incremento de 0,84 puntos porcentuales frente
al dato de diciembre de 2025 de esa misma serie. Estos resultados se presentan
en la Figura 2, evidenciando que la reducción relativa del endeudamiento no
significó necesariamente una disminución de las obligaciones en valores
monetarios.
Figura 2
Evolución de la relación
deuda pública/PIB en Ecuador, 2022-2026
Nota. Serie publicada en el
plan ministerial de reducción de deuda, con datos de cierre anual y julio de
2026. El BCE publicó una relación del 50,3% para 2025, por lo que las
diferencias de corte y metodología deben considerarse antes de comparar ambas
fuentes.
Al interpretar la Figura 2, se identificó una reducción
acumulada de 5,59 puntos porcentuales entre 2022 y 2025, mientras que el dato
de julio de 2026 mostró una recuperación parcial del indicador. Este
comportamiento puso de manifiesto la influencia del crecimiento nominal del PIB
sobre el peso relativo de la deuda. Por consiguiente, la evolución descendente
de la relación deuda/PIB no permitió concluir, por sí sola, que la
vulnerabilidad fiscal hubiera desaparecido, debido a la persistencia de obligaciones
financieras y necesidades de refinanciamiento.
Por otra parte, el Banco Central del Ecuador (2026) informó
que el saldo de deuda pública consolidada aumentó de USD 62.260 millones en
2024 a USD 65.541 millones en 2025, equivalente a un incremento del 5,27%. Como
se observa en la Tabla 1, el crecimiento del endeudamiento estuvo acompañado
por un aumento tanto de las obligaciones externas como de las internas y otras
obligaciones, aunque con diferencias en su magnitud.
Tabla 1
Evolución de la composición
de la deuda pública ecuatoriana, 2024-2025
|
Indicador
|
2024
|
2025
|
Variación
|
|
Deuda externa (millones USD)
|
48.142
|
50.570
|
+5,04%
|
|
Deuda interna y otras obligaciones
(millones USD)
|
14.119
|
14.971
|
+6,03%
|
|
Deuda pública consolidada
(millones USD)
|
62.260
|
65.541
|
+5,27%
|
|
Deuda pública/PIB (%)
|
50,3
|
50,3
|
0,0 p. p.
|
Nota.
Elaboración propia a partir del BCE (2026). Valores redondeados; las sumas
pueden presentar diferencias de USD 1 millón.
Los datos de la Tabla 1 evidenciaron un crecimiento de USD
3.281 millones en el saldo consolidado entre 2024 y 2025. La deuda externa
aumentó USD 2.428 millones, mientras que las obligaciones internas y otros
pasivos registraron un incremento aproximado de USD 852 millones. Aunque la
deuda externa explicó la mayor parte del aumento absoluto, las obligaciones
internas presentaron una tasa de crecimiento relativo superior, del 6,03%. La
estabilidad de la relación deuda/PIB en el 50,3% indicó que el crecimiento
nominal de la economía contribuyó a compensar el aumento del saldo de
endeudamiento.
Composición de la deuda pública según su origen
En relación con la estructura del endeudamiento, el
Ministerio de Desarrollo Económico y Productivo (2026) reportó que, al 31 de
julio de 2026, el saldo consolidado de deuda pública y otras obligaciones
ascendió a USD 67.807 millones, equivalentes al 49,85 % del PIB. De este valor,
USD 51.474 millones correspondieron a deuda externa, USD 15.133 millones a
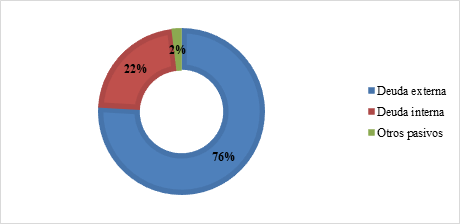
deuda interna y USD 1.199 millones a otros pasivos. En este contexto, la Figura
3 presenta la distribución de las obligaciones estatales según su origen.
Figura 3
Distribución porcentual de
la deuda pública y otras obligaciones de Ecuador, julio de 2026
Nota. Participación calculada
sobre el saldo consolidado de USD 67.807 millones, julio de 2026. Porcentajes
redondeados.
La Figura 3 demostró que aproximadamente tres cuartas partes
del endeudamiento público y otras obligaciones correspondieron a financiamiento
externo, con una participación del 75,91%. Por su parte, la deuda interna
representó el 22,32% y los otros pasivos apenas el 1,77%. Esta distribución
evidenció la relevancia de los acreedores internacionales para el
financiamiento estatal. No obstante, la elevada participación externa no
implicó automáticamente una mayor probabilidad de incumplimiento, pues el riesgo
también dependió de los vencimientos, las tasas de interés, las condiciones
contractuales y la capacidad de generar recursos para atender los pagos.
Composición de la deuda externa según los principales acreedores
Según el Ministerio de Desarrollo Económico y Productivo
(2026), la distribución por acreedores de los USD 51.474 millones de deuda
externa mostró una participación destacada de los tenedores de bonos
internacionales y los organismos multilaterales. Los primeros concentraron el
31,09% del saldo, seguidos por el Fondo Monetario Internacional con el 18,86%,
el Banco Interamericano de Desarrollo con el 17,16% y el Banco Internacional de
Reconstrucción y Fomento con el 14,18 %. Esta concentración se detalla en la Tabla
2, donde se identificaron los principales agentes financieros vinculados al
endeudamiento externo ecuatoriano.
Tabla 2
Composición de la deuda
externa ecuatoriana según acreedor, julio de 2026
|
Acreedor
|
Saldo (millones USD)
|
Participación
|
|
Tenedores de bonos internacionales
|
16.004,05
|
31,09%
|
|
Fondo Monetario Internacional (FMI)
|
9.706,81
|
18,86%
|
|
Banco Interamericano de Desarrollo
(BID)
|
8.831,05
|
17,16%
|
|
Banco Internacional de Reconstrucción
y Fomento (BIRF)
|
7.300,42
|
14,18%
|
|
Corporación Andina de Fomento (CAF)
|
4.157,29
|
8,08%
|
|
Eximbank de China
|
1.240,27
|
2,41%
|
|
Otros acreedores
|
4.234,16
|
8,23%
|
|
Total
|
51.474,00
|
100,00%
|
Nota. Ministerio de
Desarrollo Económico y Productivo (2026).
La información expuesta en la Tabla 2 permitió establecer
que los cuatro principales acreedores concentraron el 81,29% de la deuda
externa, mientras que la incorporación de la CAF elevó la participación
acumulada al 89,37%. Este comportamiento reflejó una estructura de
financiamiento relativamente concentrada, donde las condiciones de los bonos
soberanos y de los créditos multilaterales adquirieron especial importancia
para el cumplimiento de las obligaciones públicas. Asimismo, el FMI, el BID, el
BIRF y la CAF representaron conjuntamente el 58,28 % del saldo externo.
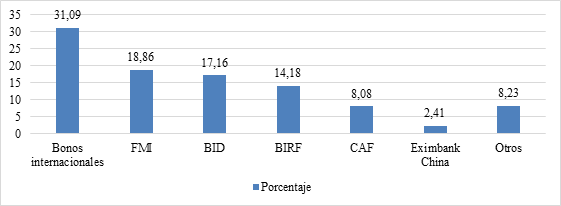
Por consiguiente, la concentración identificada en la Tabla
2 se representa en la Figura 4, con el propósito de comparar visualmente la
participación de los principales acreedores y reconocer la magnitud relativa de
cada fuente de financiamiento.
Figura 4
Participación de los
principales acreedores en la deuda externa ecuatoriana, julio de 2026
Nota. Participación sobre el
saldo de deuda externa de USD 51.474 millones. Datos de julio de 2026.
La Figura 4 mostró que los bonos internacionales
constituyeron individualmente el mayor componente del endeudamiento externo,
con una proporción superior a la de cada institución multilateral considerada
por separado. Sin embargo, en conjunto, los organismos multilaterales tuvieron
una presencia predominante, lo que evidenció la importancia del financiamiento
institucional para Ecuador. Desde la perspectiva de la vulnerabilidad fiscal,
los resultados señalaron la necesidad de examinar simultáneamente los costos de
los bonos internacionales, las condiciones de los programas multilaterales y la
concentración de vencimientos futuros.
Estructura de la deuda pública interna
De manera complementaria, el Ministerio de Desarrollo
Económico y Productivo (2026) estableció que la deuda interna consolidada del
sector público no financiero alcanzó USD 15.133,21 millones en julio de 2026.
Los títulos de deuda pública constituyeron el principal componente, con USD
5.477,63 millones, mientras que otras obligaciones registraron USD 3.712,31
millones y los convenios de deuda pública USD 2.617,59 millones. Como se
detalla en la Tabla 3, esta distribución permitió identificar los instrumentos
nacionales con mayor participación en las obligaciones del Estado.
Tabla 3
Estructura de la deuda
interna ecuatoriana según instrumentos, julio de 2026
|
Componente
|
Saldo (millones USD)
|
Participación
|
|
Títulos de deuda pública
|
5.477,63
|
36,20%
|
|
Otras obligaciones
|
3.712,31
|
24,53%
|
|
Convenios de deuda pública
|
2.617,59
|
17,30%
|
|
Préstamos de deuda pública
|
1.665,56
|
11,01%
|
|
Gobiernos autónomos descentralizados
|
1.213,95
|
8,02%
|
|
Obligaciones de presupuestos
clausurados
|
428,19
|
2,83%
|
|
Empresas públicas
|
17,98
|
0,12%
|
|
Total
|
15.133,21
|
100,00%
|
Nota. Ministerio de
Desarrollo Económico y Productivo (2026).
Al examinar la Tabla 3, se determinó que los títulos de
deuda pública y otras obligaciones concentraron el 60,73% del endeudamiento
interno. Esta composición mostró la importancia del mercado doméstico de
valores y de los instrumentos financieros utilizados para atender necesidades
de liquidez estatal. También se observó que las obligaciones vinculadas a los
gobiernos autónomos descentralizados representaron el 8,02% del total.
Condiciones financieras y
exposición a las tasas de interés
Según el Ministerio de Desarrollo Económico y Productivo
(2026), la deuda externa ecuatoriana presentó diferentes condiciones de
contratación que determinaron su exposición ante cambios en el costo
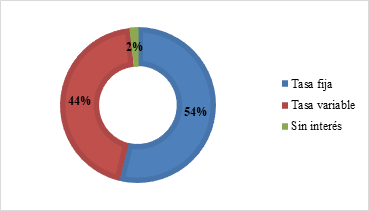
internacional del financiamiento. Hasta julio de 2026, el 53,81% de las
obligaciones externas mantenía tasas de interés fijas, mientras que el 44,53 %
estaba sujeto a tasas variables y el 1,67% correspondía a operaciones sin
interés. La distribución se presenta en la Figura 5, con la finalidad de
identificar la proporción del endeudamiento susceptible a modificaciones en las
tasas de referencia.
Figura 5
Composición de la deuda
externa ecuatoriana según el tipo de tasa de interés, julio de 2026
Nota. Distribución del saldo
externo de USD 51.474 millones. Las proporciones pueden exceder el 100 % en
0,01 puntos por redondeo.
Al analizar la Figura 5, se evidenció que USD 27.697
millones correspondieron a obligaciones con tasas fijas, USD 22.919 millones a
tasas variables y aproximadamente USD 858 millones a operaciones sin intereses.
Si bien la predominancia de tasas fijas proporcionó cierta estabilidad al
servicio financiero, la participación de obligaciones variables representó un
componente relevante de exposición. A modo de ejercicio de sensibilidad
estrictamente aritmético, un aumento hipotético de un punto porcentual aplicado
durante un año al saldo variable completo habría representado aproximadamente
USD 229,19 millones adicionales en intereses, suponiendo saldos constantes y
repercusión inmediata de la tasa. Esta estimación no constituyó una proyección
de pagos efectivos.
Comportamiento de los ingresos, gastos y resultados fiscales
Con respecto a la vulnerabilidad fiscal, el Banco Central
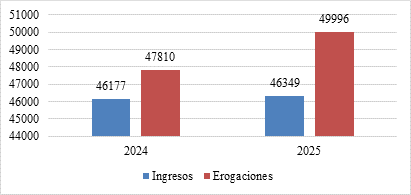
del Ecuador (2026) registró que los ingresos del sector público no financiero
aumentaron de USD 46.177 millones en 2024 a USD 46.349 millones en 2025,
equivalente a un crecimiento de apenas el 0,4%. En contraste, los gastos se
incrementaron de USD 47.810 millones a USD 49.996 millones, con una variación
del 4,6%. Esta diferencia amplió el déficit fiscal y evidenció una presión
presupuestaria adicional. Los resultados se exponen en la Tabla 4, donde se
incorporaron los principales indicadores de ingresos, erogaciones, intereses y
balances fiscales.
Tabla 4
Principales indicadores de
vulnerabilidad fiscal en Ecuador, 2024-2025
|
Indicador (millones USD)
|
2024
|
2025
|
Variación
|
|
Ingresos totales
|
46.177
|
46.349
|
+0,4%
|
|
Ingresos petroleros
|
14.847
|
13.476
|
-9,2%
|
|
Ingresos no petroleros
|
31.330
|
32.873
|
+4,9%
|
|
Erogaciones totales
|
47.810
|
49.996
|
+4,6%
|
|
Erogaciones permanentes
|
40.289
|
41.946
|
+4,1%
|
|
Pago de intereses
|
2.982
|
3.238
|
+8,6%
|
|
Resultado global
|
-1.633
|
-3.647
|
Déficit mayor
|
|
Resultado primario
|
1.349
|
-409
|
Deterioro
|
Nota.
Banco Central del Ecuador (2026). Valores provisionales; variaciones reportadas
por el BCE.
Los datos de la Tabla 4 demostraron que el deterioro fiscal
estuvo asociado con un crecimiento de los gastos superior al de los ingresos.
Particularmente, los ingresos petroleros disminuyeron USD 1.371 millones,
mientras que los no petroleros aumentaron aproximadamente USD 1.544 millones. A
pesar de esta recuperación, el incremento de las erogaciones impidió compensar
las necesidades presupuestarias. Como consecuencia, el déficit global pasó de
USD 1.633 millones en 2024 a USD 3.647 millones en 2025, lo que representó un
deterioro de USD 2.014 millones.
De manera complementaria, el BCE (2026) destacó que el
resultado primario pasó de un superávit de USD 1.349 millones a un déficit de
USD 409 millones, mientras que los pagos de intereses aumentaron en USD 256
millones. El deterioro del resultado primario indicó que, incluso antes de
considerar los intereses, los ingresos resultaron insuficientes para cubrir los
gastos primarios. Para evidenciar esta diferencia entre recursos y erogaciones,
la Figura 6 presenta la comparación de ambas variables durante 2024 y 2025.
Figura 6
Comparación de ingresos y
erogaciones del sector público no financiero, 2024-2025
Nota. Cifras en millones de
dólares. Información provisional del sector público no financiero.
La Figura 5 permitió observar que la diferencia entre
ingresos y erogaciones se amplió significativamente durante 2025. Mientras que
los ingresos permanecieron relativamente estables, las erogaciones continuaron
creciendo y generaron mayores necesidades de financiamiento. El déficit
representó aproximadamente el 2,8 % del PIB en 2025, frente al 1,32 %
registrado durante 2024. Además, los intereses pagados en 2025 equivalieron
aproximadamente al 7 % de los ingresos fiscales, lo que mostró la importancia
de las obligaciones financieras dentro de la estructura presupuestaria.
Servicio de la deuda y concentración de vencimientos
Por otra parte, el Banco Central del Ecuador (2026) informó
que el servicio de la deuda externa pública, integrado por amortizaciones,
intereses y comisiones, alcanzó USD 6.562 millones durante 2025. Este valor
superó en USD 1.050 millones al registrado en 2024, correspondiente a un
incremento aproximado del 19,05%. El comportamiento evidenció que las
necesidades de recursos para atender obligaciones previamente contratadas
aumentaron considerablemente durante el período analizado.
En cuanto al calendario de pagos, el Ministerio de
Desarrollo Económico y Productivo (2026) proyectó, con información disponible a
julio de 2026, que las obligaciones externas alcanzarían USD 6.863 millones en
2027, mientras que las internas representarían USD 6.080,88 millones. Como se
expone en la Tabla 5, estas cifras identificaron una concentración
significativa de pagos programados para el siguiente ejercicio fiscal.
Tabla 5
Perfil de pagos programados
de la deuda pública ecuatoriana para 2027
|
Componente
|
Pagos programados (millones USD)
|
Participación
|
|
Servicio de deuda externa
|
6.863,00
|
53,02%
|
|
Servicio de deuda interna
|
6.080,88
|
46,98%
|
|
Total programado
|
12.943,88
|
100,00%
|
Nota. Elaboración propia con
datos ministeriales de julio de 2026. Incluye amortizaciones e intereses
programados; no representa exclusivamente gasto por intereses.
El análisis de la Tabla 5 evidenció que Ecuador afrontaría
pagos programados por aproximadamente USD 12.944 millones en 2027, con una
distribución relativamente equilibrada entre obligaciones externas e internas.
En términos de concentración, la deuda externa representó el 53,02% y la
interna el 46,98%. Estos valores pusieron de manifiesto las necesidades futuras
de financiamiento o generación de liquidez para atender vencimientos,
especialmente si las obligaciones no pudieran renovarse en condiciones
favorables.
La Figura 7 muestra la magnitud de los compromisos previstos
para 2027, facilitando la comparación del servicio de la deuda según el origen
de las obligaciones.
Figura 7
Distribución de los pagos
programados de deuda pública para 2027
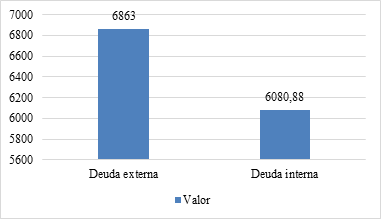
Nota. Millones de dólares.
Perfil previsto a julio de 2026, sujeto a modificaciones por nuevas
operaciones, amortizaciones y refinanciamientos.
La Figura 7 mostró que los compromisos externos superaron en
USD 782,12 millones a los internos. Aunque la deuda externa representó la mayor
proporción del saldo de endeudamiento, los pagos internos programados para 2027
alcanzaron una participación cercana a la mitad del servicio total. Este
resultado señaló una concentración de vencimientos relevante en ambos mercados,
por lo que la vulnerabilidad fiscal estuvo asociada no solamente al volumen de
deuda, sino también a su calendario de pago y a las posibilidades de
refinanciamiento.
Perspectivas de sostenibilidad
fiscal y vulnerabilidad macroeconómica
De acuerdo con el Fondo Monetario Internacional (2026), la
sostenibilidad de las finanzas públicas ecuatorianas dependió de la
recuperación de los ingresos estatales, el fortalecimiento del resultado
primario y la reducción gradual del endeudamiento. En la quinta revisión del
acuerdo financiero con Ecuador, publicada en abril de 2026, el organismo estimó
una deuda pública equivalente al 54,3% del PIB para 2025 y proyectó una
disminución al 52,7% en 2026 y al 50,9% en 2027. Paralelamente, previó una
reducción del déficit fiscal y una recuperación del balance primario, como se
detalla en la Tabla 6.
Tabla 6
Indicadores fiscales de
Ecuador según las estimaciones y proyecciones del FMI, 2025-2027
|
Indicador (% del PIB)
|
2025
|
2026*
|
2027*
|
|
Ingresos públicos
|
35,5
|
37,3
|
36,3
|
|
Gasto público
|
38,4
|
37,8
|
35,6
|
|
Resultado fiscal global
|
-2,9
|
-0,4
|
0,7
|
|
Resultado primario
|
-1,7
|
0,9
|
1,8
|
|
Deuda pública
|
54,3
|
52,7
|
50,9
|
Nota.
FMI (2026), quinta revisión del acuerdo con Ecuador. Proyecciones formuladas en
abril de 2026.
Los datos de la Tabla 6 mostraron una trayectoria proyectada
de consolidación fiscal, caracterizada por la reducción del déficit global y la
recuperación del superávit primario. Particularmente, el organismo previó una
mejora del resultado primario desde el -1,7% del PIB en 2025 hasta el 1,8% en
2027. Sin embargo, esta evolución estuvo condicionada al cumplimiento de los
supuestos macroeconómicos y de las medidas fiscales contempladas en el
programa. Por tanto, las proyecciones no constituyeron evidencia de resultados
ya alcanzados, sino escenarios de referencia para evaluar la sostenibilidad del
endeudamiento.
En concordancia, el Ministerio de Desarrollo Económico y
Productivo (2026) estimó, bajo sus propios supuestos, que la deuda pública
podría reducirse hasta el 43,35% del PIB en 2030. No obstante, el organismo
también identificó la necesidad de mantener resultados primarios positivos y
controlar los costos de financiamiento. Las diferencias entre estas
proyecciones y las del FMI evidenciaron la importancia de considerar las
metodologías, fechas de actualización y supuestos utilizados por cada
institución antes de realizar comparaciones directas.
DISCUSIÓN
De acuerdo con Sarmiento et al. (2023), la sostenibilidad de
la deuda pública ecuatoriana estuvo condicionada por los desequilibrios
fiscales, las tasas de interés y las restricciones presupuestarias. Estos
hallazgos coincidieron con los resultados del presente estudio, donde se
identificó que el 75,91% de la deuda pública y otras obligaciones correspondió
al endeudamiento externo en julio de 2026. Asimismo, el 44,53% de las
obligaciones externas mantuvo tasas variables, situación que evidenció una
exposición relevante a las fluctuaciones del costo financiero internacional y a
posibles incrementos en el servicio de la deuda.
Por otra parte, Alvarado y Vásquez (2024) determinaron que
el crecimiento de las obligaciones internas y externas representó un desafío
para la estabilidad financiera ecuatoriana. Esta apreciación guardó relación
con el incremento del saldo consolidado de deuda pública de USD 62.260 millones
en 2024 a USD 65.541 millones en 2025. No obstante, se identificó que la
relación deuda/PIB presentó una reducción durante el período 2022-2025, lo que
demostró que una disminución relativa del endeudamiento no necesariamente
estuvo acompañada de menores obligaciones financieras.
En concordancia, Galarza et al. (2025) identificaron
debilidades estructurales en la sostenibilidad fiscal ecuatoriana, relacionadas
con los desequilibrios entre ingresos y gastos públicos. Los resultados de esta
investigación respaldaron dicha interpretación, debido a que el déficit fiscal
aumentó de USD 1.633 millones en 2024 a USD 3.647 millones en 2025, mientras
que los pagos de intereses crecieron un 8,6%. Estos indicadores evidenciaron
mayores presiones presupuestarias y una reducción de la capacidad fiscal para
atender simultáneamente las obligaciones financieras y otras necesidades del
gasto público.
Así mismo, Baculima et al. (2026) señalaron que la
sostenibilidad fiscal de Ecuador presentó períodos de debilidad asociados con
el comportamiento del balance primario y la acumulación de obligaciones
estatales. En correspondencia, el presente estudio identificó un deterioro del
resultado primario, que pasó de un superávit de USD 1.349 millones en 2024 a un
déficit de USD 409 millones en 2025. Además, los pagos de deuda programados
para 2027 alcanzaron aproximadamente USD 12.944 millones, lo que permitió
reconocer importantes necesidades futuras de liquidez y refinanciamiento.
Para Afonso et al. (2026) destacaron que la estructura de
vencimientos de la deuda soberana influyó en las posibilidades de mantener la
sostenibilidad fiscal. En este sentido, los resultados obtenidos permitieron
establecer que la vulnerabilidad fiscal ecuatoriana no dependió exclusivamente
del volumen de endeudamiento, sino también de su composición, los costos
financieros, la concentración de acreedores y los plazos de pago. Por
consiguiente, los hallazgos respaldaron la importancia de fortalecer la
planificación financiera, diversificar las condiciones de financiamiento y
mejorar el equilibrio presupuestario. Sin embargo, por el alcance descriptivo y
documental de la investigación, estas relaciones se interpretaron como
asociaciones económicas y no como efectos causales comprobados.
CONCLUSIONES
La composición de la deuda pública ecuatoriana presentó una
marcada dependencia del financiamiento externo, que representó el 75,91% del
endeudamiento público y otras obligaciones en julio de 2026. Esta estructura
evidenció una exposición significativa a las condiciones de los mercados
internacionales y a los compromisos establecidos con organismos multilaterales
y tenedores de bonos soberanos. Se identificó que el 44,53% de la deuda externa
estuvo sujeto a tasas de interés variables, lo que es un factor relevante de
vulnerabilidad fiscal ante posibles incrementos de los costos financieros.
La vulnerabilidad fiscal de Ecuador estuvo relacionada con
los desequilibrios entre ingresos y gastos públicos, debido a que el déficit
fiscal aumentó de USD 1.633 millones en 2024 a USD 3.647 millones en 2025.
Paralelamente, los pagos de intereses crecieron un 8,6%, mientras que el
resultado primario pasó de un superávit a un déficit. Estos resultados
evidenciaron mayores presiones sobre el presupuesto estatal y demostraron que
la reducción de la relación deuda/PIB no garantizó, por sí sola, una mejora de
la sostenibilidad fiscal.
La estructura de vencimientos y las necesidades de
refinanciamiento constituyeron factores determinantes para evaluar la
sostenibilidad de las finanzas públicas ecuatorianas. Los pagos programados de
deuda interna y externa para 2027 alcanzaron aproximadamente USD 12.944
millones, lo que reflejó importantes compromisos financieros futuros. En
consecuencia, se concluyó que la composición de la deuda estuvo asociada con la
vulnerabilidad fiscal mediante los costos del financiamiento, la concentración
de acreedores y las obligaciones de pago, aunque el diseño documental no
permitió demostrar relaciones causales entre estas variables.
RECOMENDACIONES
Se recomienda al Ministerio de Economía y Finanzas, o a la
entidad pública responsable de la administración del endeudamiento, fortalecer
las estrategias de gestión de la deuda mediante la diversificación de fuentes
de financiamiento, la priorización de obligaciones con tasas de interés
favorables y la ampliación de los plazos de vencimiento cuando las condiciones
del mercado lo permitan. Estas medidas contribuirían a disminuir los riesgos de
refinanciamiento, controlar los costos financieros y reducir la exposición del
presupuesto nacional a las fluctuaciones internacionales.
Se recomienda fortalecer la planificación fiscal de mediano
y largo plazo mediante mecanismos permanentes de seguimiento de los ingresos
públicos, el gasto estatal, el balance primario y el servicio de la deuda.
Asimismo, resultaría pertinente implementar evaluaciones periódicas de
sostenibilidad fiscal que incorporen escenarios de variación de tasas de
interés, ingresos petroleros y crecimiento económico, con la finalidad de
anticipar posibles desequilibrios financieros y contribuir a una gestión
responsable y sostenible de los recursos públicos.
REFERENCIAS BIBLIOGRÁFICAS
Afonso, A.,
Alves, J., Matvejevs, O., & Tkačevs, O. (2026). Impact of
sovereign debt maturity on fiscal sustainability. International Journal of
Finance & Economics, 31(4), 5304–5318. https://doi.org/10.1002/ijfe.70193
Alvarado Bermeo, J. D., & Vásquez Corral, D. (2024). Sostenibilidad
de la deuda pública en Ecuador. Período 2002-2019. Revista Killkana
Sociales, 8(1), 43–58. https://doi.org/10.26871/killkanasocial.v8i1.1379
Baculima-Cuesta,
P. M., Moya-Ochoa, F. P., Luzuriaga-Atarihuana, K. M., & Sarmiento Moscoso,
L. S. (2026). La sostenibilidad fiscal en el Ecuador 2003-2023. Aplicación del
modelo de Markov (MS-ARDL). INNOVA Research Journal, 11(2), 66–91. https://doi.org/10.33890/innova.v11.n2.2026.2934
Banco Central
del Ecuador. (2026a). Informe de evolución de la economía ecuatoriana en
2025 y perspectivas 2026. https://contenido.bce.fin.ec/documentos/Administracion/EvolEconEcu_2025pers2026.pdf
Banco Central
del Ecuador. (2026b). Las reservas internacionales se ubicaron en USD 9.795
millones al cierre de 2025. https://www.bce.fin.ec/las-reservas-internacionales-se-ubicaron-en-usd-9-795-millones-al-cierre-de-2025/
Banco
Mundial. (2026). Macro poverty outlook for Ecuador: April 2026. https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099724208052636128
Carrington,
S. J., Padilla, L., & Herrera Pozo, R. O. (2025). How much
debt is too much? Debt-growth dynamics in commodity-dependent and non-commodity-dependent
developing economies. International Economics, 182, Article
100597. https://doi.org/10.1016/j.inteco.2025.100597
Comisión
Económica para América Latina y el Caribe. (2026). Panorama fiscal de
América Latina y el Caribe, 2026: Fortalecimiento de los sistemas tributarios
para financiar un desarrollo más productivo, inclusivo y sostenible. https://repositorio.cepal.org/handle/11362/89989
Corneli, F. (2024). Sovereign debt maturity structure and its costs.
International Tax and Public Finance, 31(1), 262–297. https://doi.org/10.1007/s10797-023-09800-1
De Graeve, F., & Mazzolini, G. (2023). The maturity composition
of government debt: A comprehensive database. European Economic Review, 154,
Article 104438. https://doi.org/10.1016/j.euroecorev.2023.104438
Di Casola, P., & Sichlimiris, S. (2025). Domestic and external
sovereign debt. International Economic Review, 66(3), 1207–1238. https://doi.org/10.1111/iere.12755
Diarra, I., Guillard, M., & Kempf, H. (2025). Sovereign defaults
and debt sustainability: A joint analysis. Open Economies Review, 36(5),
1365–1412. https://doi.org/10.1007/s11079-025-09806-8
Du, W., & Schreger, J. (2022). Sovereign risk, currency risk,
and corporate balance sheets. The Review of Financial Studies, 35(10),
4587–4629. https://doi.org/10.1093/rfs/hhac001
Engel, C., & Park, J. (2022). Debauchery and original sin: The
currency composition of sovereign debt. Journal of the European Economic
Association, 20(3), 1095–1144. https://doi.org/10.1093/jeea/jvac009
Esquivel, C., & Samano, A. (2026). Expansionary fiscal rules
under sovereign risk. Journal of International Economics, 159, Article
104198. https://doi.org/10.1016/j.jinteco.2025.104198
Fondo Monetario Internacional. (2026a). Ecuador: Fifth review
under the extended arrangement under the Extended Fund Facility (IMF
Country Report No. 26/84). https://www.imf.org/-/media/files/publications/cr/2026/english/1ecuea2026001-source-pdf.pdf
Fondo Monetario Internacional. (2026b). Fiscal monitor: Fiscal
policy under pressure—High debt, rising risks. https://www.imf.org/en/Publications/FM/Issues/2026/04/15/fiscal-monitor-april-2026
Fujii, E. (2024). Currency concentration in sovereign debt, exchange
rate cyclicality, and volatility in consumption. Review of World Economics,
160(1), 169–192. https://doi.org/10.1007/s10290-023-00493-6
Galarza Molina, E. B., Baculima Cuesta, P. M., & Sarmiento
Moscoso, L. S. (2025). La sostenibilidad de la deuda externa pública en
Ecuador 2000-2023. INNOVA Research Journal, 10(2), 153–176. https://doi.org/10.33890/innova.v10.n2.2025.2777
Ghulam, Y. (2025). A further examination of sovereign domestic and
external debt defaults. The North American Journal of Economics and Finance,
76, Article 102322. https://doi.org/10.1016/j.najef.2024.102322
Hilton, S. K., & Owusu-Ansah, A. (2025). Public debt and
macroeconomic performance: The interaction effect of fiscal vulnerability. Asian
Journal of Economics and Banking. Publicación anticipada en línea. https://doi.org/10.1108/AJEB-07-2024-0078
Ministerio de
Desarrollo Económico y Productivo. (2026a). Documento de programación fiscal
2026-2030. https://www.economicoproductivo.gob.ec/wp-content/uploads/2026/04/Documento-de-Programacion-Fiscal-2026-2030.pdf
Ministerio de
Desarrollo Económico y Productivo. (2026b). Plan anual de endeudamiento.
https://www.economicoproductivo.gob.ec/wp-content/uploads/downloads/2026/10/11.-PLAN-ANUAL-DE-ENDEUDAMIENTO.pdf
Ministerio de
Desarrollo Económico y Productivo. (2026c). Plan de reducción de deuda
pública. https://www.economicoproductivo.gob.ec/wp-content/uploads/downloads/2026/10/10.-PLAN-DE-REDUCCION-DE-DEUDA-PUBLICA.pdf
Page, M. J.,
McKenzie, J. E., Bossuyt, P. M., Boutron, I., Hoffmann, T. C., Mulrow, C. D.,
Shamseer, L., Tetzlaff, J. M., Akl, E. A., Brennan, S. E., Chou, R., Glanville,
J., Grimshaw, J. M., Hróbjartsson, A., Lalu, M. M., Li, T., Loder, E. W.,
Mayo-Wilson, E., McDonald, S., . . . Moher, D. (2021). The
PRISMA 2020 statement: An updated guideline for reporting systematic reviews. BMJ,
372, Article n71. https://doi.org/10.1136/bmj.n71
Paredes, G.,
& Soria Freire, V. (2024). Ecuador: El camino al sobreendeudamiento en un
país sin moneda propia, 2010-2024. Ciclos en la Historia, la Economía y la
Sociedad, 63, 23–62. https://doi.org/10.56503/3z5k0f03
Rafie, F.-E., & Lekhal, M. (2024). Public external debt
sustainability assessment: Towards a machine learning based approach. Cogent
Economics & Finance, 12(1), Article 2429770. https://doi.org/10.1080/23322039.2024.2429770
Sarmiento-Moscoso,
L. S., Ortiz Remache, A. C., & Quizhpi-Pastuizaca, J. I. (2023). Análisis
de la sostenibilidad de la deuda pública externa del Ecuador durante el periodo
2000-2022. INNOVA Research Journal, 8(3.1), 113–134. https://doi.org/10.33890/innova.v8.n3.1.2023.2308
Urdaneta
Montiel, A. J., Carnevali García, J. L., Meleán Romero, R. A., & Luna
Altamirano, K. A. (2026). Sostenibilidad fiscal y vulnerabilidad macroeconómica
del Ecuador (2000-2024) en el contexto de la inestabilidad global. Suma de
Negocios, 17(37), 189–202. https://doi.org/10.14349/sumneg/2026.V17.N37.A8
Valencia, O.,
Rodriguez, L. A., & Siachoque, J. P. (2023). Fiscal
rules and optimal currency composition of sovereign debt in emerging economies. Banco Interamericano de Desarrollo. https://doi.org/10.18235/0004723
Zwalf, S.,
& Scott, R. (2022). Public debt: What measures should we
use? A case study of public debt in mid- and post-pandemic Australia and its
economic, policy and social consequences. Australian Economic Review,
55(4), 441–460. https://doi.org/10.1111/1467-8462.12482
Declaración de uso de Inteligencia
Artificial: Se utilizó ChatGPT (OpenAI, GPT-6) exclusivamente
para la revisión gramatical y la legibilidad durante la etapa de edición final.