DOI: https://doi.org/10.70577/cieninter.v4i4.163
Gestión coactiva y sostenibilidad
financiera de los gobiernos municipales del Ecuador
Coercive debt collection and financial sustainability of municipal
governments in Ecuador
Adela del Jesús
Lucio Pillasagua1
Docente de la
Universidad Estatal del Sur de Manabí. Jipijapa, Ecuador
adela.lucio@unesum.edu.ec
https://orcid.org/0000-0001-6099-9168
Dilan Aytor Goya
Alvarado2
Universidad
Estatal del Sur de Manabí. Jipijapa, Ecuador
goya-dilan8449@unesum.edu.ec
https://orcid.org/0009-0000-6172-4457
|
Cómo citar:
Lucio Pillasagua, A. del J., & Goya Alvarado, D.
A. (2026). Gestión coactiva y sostenibilidad financiera de los gobiernos
municipales del Ecuador. Ciencia Interdisciplinaria Internacional, 4(4),
253–269. https://doi.org/10.70577/cieninter.v4i4.163
|
Fecha de aceptación: 2026-07-11
Fecha de aceptación: 2026-09-15
Fecha de publicación: 2026-11-11
|
RESUMEN
La gestión coactiva y la sostenibilidad financiera de los
gobiernos municipales del Ecuador enfrentan dificultades relacionadas con la
recuperación de cartera vencida, la morosidad tributaria y la dependencia de
transferencias estatales, limitando la disponibilidad de recursos para
financiar los servicios públicos. El objetivo del estudio fue analizar la
incidencia de la gestión coactiva en la sostenibilidad financiera de los
gobiernos municipales del Ecuador. Se desarrolló una investigación de enfoque
mixto, alcance descriptivo y diseño no experimental, mediante los métodos
analítico-sintético, inductivo-deductivo y comparativo. Se analizaron 23
fuentes documentales, aplicando una adaptación de la metodología PRISMA 2020.
Los resultados evidenciaron una morosidad tributaria del 32,43% en Portoviejo,
niveles de riesgo administrativo del 40% en determinados controles de cobranza
de Pedro Carbo y una autonomía financiera promedio del 19,6% en El Empalme,
cuya dependencia de transferencias alcanzó el 69,8%. Se concluyó que el
fortalecimiento de los procedimientos coactivos, la cobranza preventiva y la
modernización administrativa pueden contribuir a mejorar la recuperación de
ingresos y la estabilidad presupuestaria municipal, aunque la evidencia
documental no permitió establecer una relación causal directa entre las
variables.
Palabras clave: Autonomía financiera, gestión
coactiva, gobiernos municipales, recaudación tributaria, sostenibilidad
financiera.
ABSTRACT
Coercive collection management and the
financial sustainability of municipal governments in Ecuador face challenges
related to the recovery of overdue accounts, tax delinquency, and a reliance on
state transfers, which limits the resources available to fund public services.
The objective of this study was to analyze the impact of coercive collection
management on the financial sustainability of municipal governments in Ecuador.
A mixed-methods, descriptive, non-experimental study was conducted, employing analytical-synthetic,
inductive-deductive, and comparative methods. Twenty-three documentary sources
were analyzed using an adaptation of the PRISMA 2020 methodology. The results
revealed a 32.43% tax delinquency rate in Portoviejo, a 40% administrative risk
level in certain collection control processes in Pedro Carbo, and an average
financial autonomy of 19.6% in El Empalme, where reliance on state transfers
reached 69.8%. It was concluded that strengthening coercive collection
procedures, implementing proactive collection strategies, and modernizing
administrative processes can help improve revenue recovery and municipal
budgetary stability, although the documentary evidence did not allow for the
establishment of a direct causal relationship between the variables.
Keywords:
Financial autonomy, coercive collection management, municipal governments, tax
collection, financial sustainability.
INTRODUCCIÓN
De acuerdo con la Organización para la Cooperación y el
Desarrollo Económicos et al. (2026), la sostenibilidad de las finanzas públicas
es un desafío para los gobiernos de América Latina y el Caribe, donde la
recaudación tributaria representó, en promedio, el 21,7% del producto interno
bruto en 2024, frente al 34,1% registrado en los países de la Organización para
la Cooperación y el Desarrollo Económicos. Esta diferencia de 12,4% evidencia
las limitaciones estructurales de movilización de recursos fiscales. La
recaudación tributaria subnacional presentó una mediana equivalente al 0,4% del
producto interno bruto, situación que refleja las restricciones de los
gobiernos territoriales para generar ingresos propios y financiar sus
competencias administrativas y sociales. En este escenario, el fortalecimiento
de los mecanismos de recuperación de obligaciones pendientes adquiere
importancia para reducir la dependencia financiera y garantizar la continuidad
de los servicios públicos.
En el contexto ecuatoriano, según el Banco de Desarrollo del
Ecuador (2026), los gobiernos autónomos descentralizados municipales presentan
una brecha significativa entre su capacidad potencial de recaudación y los
ingresos efectivamente obtenidos. La institución estimó que, durante 2023, las
administraciones municipales podían incrementar sus ingresos propios en
aproximadamente 310 millones de dólares mediante una mayor eficiencia fiscal.
Además, señaló que la optimización del gasto permitiría mejorar hasta un 30% la
cobertura de servicios básicos, incluyendo agua potable, alcantarillado y
vialidad, sin incrementar los recursos presupuestarios. Estos antecedentes
evidencian la necesidad de fortalecer la administración tributaria, actualizar
los registros de obligaciones pendientes y perfeccionar los mecanismos
institucionales de recuperación de cartera vencida.
Por su parte, Silverio y Tigua (2023) destacan la
importancia de la recaudación del impuesto predial para la eficacia financiera
de los gobiernos autónomos descentralizados ecuatorianos, mediante una
investigación cuantitativa que incluyó una muestra de 383 participantes. De
manera complementaria, Suarez y Suarez (2024) identificaron la incidencia de
los ingresos prediales en la estructura presupuestaria del Gobierno Municipal del
cantón Pichincha, resaltando la necesidad de fortalecer la autonomía
financiera. Así mismo, Guillén y García (2026) determinaron que el Gobierno
Municipal de Portoviejo registró una morosidad tributaria del 32,43% en 2024,
mientras que el departamento de cobranzas disponía de cuatro funcionarios
frente a los 35 asignados al área de catastro, evidenciando desequilibrios
administrativos que dificultan la recuperación oportuna de obligaciones
pendientes.
En relación con los mecanismos de recuperación de obligaciones
tributarias, Jiménez y Reategui (2025) analizaron los procesos de cartera
vencida del Gobierno Municipal de Quilanga, identificando que las deficiencias
en la ejecución de procedimientos coactivos afectan la disponibilidad de
recursos financieros y la capacidad institucional para sostener la inversión
pública. En concordancia, Anzules y Farfán (2026) estudiaron la gestión de
cobranza del Gobierno Municipal de Pedro Carbo y destacaron la importancia de
los controles preventivos, las ordenanzas municipales y las notificaciones
persuasivas para mejorar la recuperación de deudas. Estos antecedentes permiten
reconocer que la gestión coactiva constituye un instrumento administrativo
relevante para fortalecer la liquidez y reducir las limitaciones presupuestarias
municipales.
Desde una perspectiva jurídica, Yánez et al. (2025)
sostienen que los procedimientos coactivos deben ejecutarse respetando las
garantías constitucionales y los derechos fundamentales de los administrados,
particularmente al aplicar medidas cautelares para asegurar el cumplimiento de
obligaciones económicas. Por consiguiente, resulta necesario examinar la
gestión coactiva desde una perspectiva financiera, administrativa y jurídica,
considerando su contribución a la recuperación de ingresos y al cumplimiento de
las competencias municipales. En este sentido, el objetivo del presente estudio
es analizar la incidencia de la gestión coactiva en la sostenibilidad
financiera de los gobiernos municipales del Ecuador, mediante la evaluación de los
procedimientos de recuperación de cartera vencida, la eficiencia recaudatoria y
su contribución al fortalecimiento de los ingresos propios.
REVISIÓN DE LA LITERATURA
Gestión coactiva en los gobiernos municipales
De acuerdo con Aguirre-Ramírez y D’Ambrocio (2023), la
gestión coactiva es un mecanismo administrativo mediante el cual las
instituciones públicas ejercen su potestad legal para recuperar obligaciones
económicas vencidas, utilizando procedimientos y medidas cautelares que
favorezcan el cumplimiento de los pagos pendientes. En este sentido, Aberos et
al. (2023) establecen que la ejecución coactiva debe fundamentarse en el
principio de legalidad, respetando las competencias de la administración
pública y las garantías constitucionales de los contribuyentes. Por otra parte,
Aguirre et al. (2024) identificaron deficiencias normativas relacionadas con la
prescripción de los procedimientos coactivos, a partir del análisis de 20
procesos, destacando la importancia de establecer criterios claros que
garanticen la seguridad jurídica. Así mismo, Tapia et al. (2025) señalan que
las medidas cautelares deben aplicarse considerando el principio de
proporcionalidad, evitando actuaciones administrativas excesivas que comprometan
los derechos de los deudores.
Desde otra perspectiva, Toledo y Mogrovejo (2025) sostienen
que el procedimiento de ejecución coactiva establecido en el Código Orgánico
Administrativo presenta fortalezas institucionales, aunque requiere mejoras
para optimizar su aplicación y corregir debilidades procesales. De igual
manera, Peña y Reinoso (2026) destacan que la eficiencia recaudatoria de las
entidades públicas depende de procedimientos que integren notificaciones
adecuadas, motivación administrativa y protección de los derechos ciudadanos.
En concordancia, Bermeo et al. (2026), mediante el análisis de procesos
coactivos de una entidad pública de telecomunicaciones, identificaron 51
facilidades de pago incumplidas por un valor de 22.954,39 dólares, evidenciando
dificultades administrativas en la recuperación de obligaciones. Pichucho et
al. (2026) destacan la necesidad de fortalecer los criterios de
proporcionalidad y motivación de las medidas cautelares, con el propósito de
compatibilizar la eficacia de los procedimientos coactivos con las garantías
jurídicas de los administrados.
Sostenibilidad financiera de los gobiernos municipales
Según Barona et al. (2023), la sostenibilidad financiera
municipal está relacionada con la capacidad de las administraciones
territoriales para generar ingresos tributarios suficientes, fortalecer la
transparencia y garantizar la inversión en programas de desarrollo local. Desde
esta perspectiva, Alcaide et al. (2024) destacan que la sostenibilidad
financiera de los servicios públicos depende de factores socioeconómicos y
demográficos que condicionan las capacidades presupuestarias de los municipios
pequeños y medianos. Por su parte, Sutaryo et al. (2025), mediante un análisis
de 940 observaciones de gobiernos locales de Indonesia, determinaron que la
eficiencia financiera y la solvencia presupuestaria influyen positivamente en
la sostenibilidad fiscal, destacando la importancia de mantener una
administración equilibrada de los recursos. En correspondencia, Damong (2026)
sostiene que la generación de ingresos locales y la eficiencia de los
mecanismos de recaudación constituyen elementos fundamentales para garantizar
la estabilidad fiscal y el financiamiento de los servicios públicos.
En el ámbito ecuatoriano, Merchan y Mejía (2026)
identificaron que el Gobierno Municipal de Tosagua presenta bajos niveles de
autonomía financiera y una elevada dependencia de las transferencias estatales,
situación que limita su planificación presupuestaria de largo plazo. De manera
similar, Bravo et al. (2026) determinaron que el Gobierno Municipal de El
Empalme registró una autonomía financiera promedio del 19,6% y una dependencia
de transferencias del 69,8%, evidenciando restricciones para financiar sus
competencias con recursos propios. Primintela y Sánchez (2026), mediante una
revisión sistemática de 35 investigaciones, identificaron que las deficiencias
en la recaudación tributaria, la recuperación de cartera vencida y la ejecución
presupuestaria constituyen factores que afectan la sostenibilidad financiera de
los gobiernos autónomos descentralizados del Ecuador.
METODOLOGÍA
De acuerdo con Page et al. (2021), la investigación se
desarrolló mediante un enfoque mixto, con predominio cualitativo, de alcance
descriptivo y diseño no experimental, basado en la revisión documental de
información secundaria. Se emplearon los métodos analítico-sintético,
inductivo-deductivo, descriptivo y comparativo, los cuales permitieron examinar
los procedimientos de gestión coactiva, identificar las dificultades relacionadas
con la recuperación de cartera vencida y establecer su vinculación con la
sostenibilidad financiera municipal. La investigación consideró publicaciones
correspondientes al período 2022–2026 y datos financieros de los períodos
disponibles en las fuentes consultadas.
Según la Asociación de Municipalidades Ecuatorianas (2022),
el ámbito territorial comprendió los 221 gobiernos autónomos descentralizados
municipales del Ecuador. Sin embargo, debido al carácter documental de la
investigación, las unidades de análisis fueron las publicaciones científicas y
los informes institucionales, sin realizar encuestas ni entrevistas a
funcionarios municipales. Para delimitar el corpus documental, se consideraron
23 fuentes previamente identificadas, distribuidas en 21 artículos científicos
y 2 informes institucionales. Se estableció una población documental de 23
publicaciones y una muestra censal de 23 documentos, seleccionados por su
relación con la gestión coactiva, la recaudación tributaria, los ingresos propios
y la sostenibilidad financiera.
Por su parte, Primintela y Sánchez (2026) sustentaron la
pertinencia de analizar las finanzas municipales mediante fuentes documentales
y criterios de evaluación presupuestaria. En concordancia, se utilizaron las
técnicas de revisión bibliográfica y análisis documental, apoyadas en una
matriz de extracción de información. Se examinaron los indicadores de
recuperación de cartera vencida, eficiencia recaudatoria, autonomía financiera,
dependencia de transferencias estatales y ejecución presupuestaria, conforme a
la disponibilidad de datos publicados. La información se contrastó entre
investigaciones científicas, reportes del Banco de Desarrollo del Ecuador y
estadísticas tributarias de organismos internacionales.
Así mismo, siguiendo los lineamientos de Page et al. (2021),
se utilizó una adaptación del método PRISMA 2020 para organizar la
identificación, revisión, evaluación e inclusión de las fuentes documentales.
Se consideraron como criterios de inclusión la pertinencia temática, la
publicación durante 2022–2026, la disponibilidad de información y la
procedencia académica o institucional. Se examinaron las 23 referencias
previamente reunidas, sin identificar duplicados dentro de ese conjunto. El
procedimiento de selección documental se representó en la Figura 1.
Figura 1
Diagrama de flujo de
selección documental adaptado a PRISMA 2020
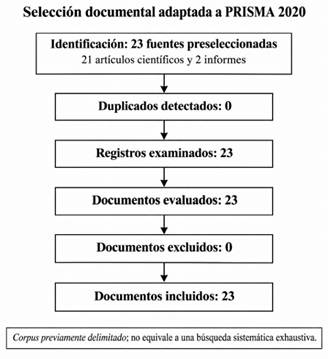
Nota. Elaboración propia,
adaptada de Page et al. (2021). El diagrama representa la selección del corpus
bibliográfico previamente identificado y no una búsqueda sistemática exhaustiva
en bases de datos.
Conforme al enfoque de análisis financiero desarrollado por
Sutaryo et al. (2025), los datos secundarios se organizaron mediante
estadística descriptiva y comparación documental, considerando frecuencias,
cifras monetarias, variaciones porcentuales e indicadores fiscales publicados.
Se contrastaron los resultados de las diferentes investigaciones para
identificar coincidencias, divergencias y limitaciones relacionadas con la
gestión coactiva y la sostenibilidad financiera. El procesamiento se efectuó
mediante matrices de sistematización y hojas de cálculo, sin manipulación
experimental de variables ni recopilación directa de información de los
contribuyentes.
RESULTADOS Y ANÁLISIS
El análisis documental de la gestión coactiva y la
sostenibilidad financiera de los gobiernos municipales del Ecuador permitió
identificar limitaciones en la recuperación de cartera vencida, la generación
de ingresos propios y la ejecución presupuestaria. Los resultados se
organizaron en cinco dimensiones: contexto fiscal, gestión de cobranza,
eficiencia administrativa, autonomía financiera y vinculación entre
recuperación de obligaciones y sostenibilidad institucional. Se consideraron
las 23 fuentes delimitadas en la metodología, integrando los indicadores
cuantitativos disponibles y los hallazgos cualitativos de las investigaciones
revisadas. Los resultados correspondieron a información secundaria, por lo que
no constituyeron mediciones directas de los 221 municipios del Ecuador.
Contexto fiscal y capacidad de generación de ingresos municipales
De acuerdo con la Organización para la Cooperación y el
Desarrollo Económicos et al. (2026), la recaudación tributaria de América
Latina y el Caribe alcanzó un promedio del 21,7% del producto interno bruto en
2024, mientras que los países miembros de la OCDE registraron el 34,1%. Esta
diferencia reflejó una brecha de 12,4 puntos porcentuales, que evidenció las
limitaciones fiscales de la región. Para contextualizar las condiciones que
enfrentaron las administraciones territoriales, se presentan en la Tabla 1 los
indicadores tributarios internacionales utilizados como referencia.
Tabla 1
Indicadores de recaudación
tributaria en América Latina y la OCDE, 2024
|
Indicador
|
Valor
|
|
Recaudación
tributaria promedio de América Latina y el Caribe
|
21,7% del PIB
|
|
Recaudación
tributaria promedio de la OCDE
|
34,1% del PIB
|
|
Brecha
entre ambos promedios
|
12,4%
|
|
Países
latinoamericanos y caribeños con aumento de recaudación respecto al PIB
|
15
|
|
Países
latinoamericanos y caribeños con disminución de recaudación respecto al PIB
|
13
|
Nota. Elaboración propia a
partir de OCDE et al. (2026). Los datos corresponden al conjunto de
administraciones públicas nacionales y subnacionales; no representan
exclusivamente la recaudación municipal.
Los resultados de la Tabla 1 mostraron que la capacidad
tributaria regional se mantuvo por debajo del promedio de las economías de la Organización
para la Cooperación y el Desarrollo Económicos. Si bien esta comparación no
permitió determinar directamente la eficiencia de los municipios ecuatorianos,
proporcionó un contexto sobre las restricciones existentes para financiar el
gasto público mediante impuestos. La diferencia observada destacó la
importancia de fortalecer la administración de los ingresos existentes,
particularmente la prevención de la morosidad y la recuperación de obligaciones
tributarias exigibles.
En el ámbito nacional, según el Banco de Desarrollo del
Ecuador (2026), el estudio de eficiencia fiscal presentado por la institución
determinó que los municipios ecuatorianos disponían de un potencial adicional
de recaudación de aproximadamente 310 millones de dólares para el ejercicio
2023. Así mismo, estimó que una asignación más eficiente de los recursos podría
mejorar hasta un 30% la cobertura de determinados servicios básicos, sin
necesidad de incrementar el gasto. Estos resultados constituyeron un referente
para analizar la importancia de la gestión tributaria y de cobranza en la
capacidad financiera municipal.
Caracterización de las fuentes documentales analizadas
En correspondencia con el procedimiento de revisión
documental descrito en materiales y métodos, se clasificaron las 23 fuentes
previamente seleccionadas según su naturaleza y año de publicación. Como se
observa en la Tabla 2, el corpus estuvo integrado por 21 artículos científicos
y dos informes institucionales. La mayor cantidad de publicaciones correspondió
a 2026, lo que permitió incorporar información reciente sobre gestión de
cobranza, autonomía financiera y desempeño presupuestario.
Tabla 2
Distribución temporal de las
fuentes documentales consideradas
|
Año
|
Artículos científicos
|
Informes institucionales
|
Total
|
|
2023
|
4
|
0
|
4
|
|
2024
|
3
|
0
|
3
|
|
2025
|
5
|
0
|
5
|
|
2026
|
9
|
2
|
11
|
|
Total
|
21
|
2
|
23
|
Nota. Elaboración propia a
partir de las referencias previamente delimitadas.
La Tabla 2 mostró que 11 de las 23 referencias
correspondieron a 2026, equivalente al 47,8% del corpus. Las publicaciones de
2025 representaron el 21,7%, las de 2023 el 17,4% y las de 2024 el 13,0%. Esta
distribución permitió disponer de información reciente, aunque evidenció una
menor representación de investigaciones de los primeros años del período
delimitado.
Eficiencia de los mecanismos de cobranza y recuperación de cartera vencida
Según Anzules y Farfán (2026), la evaluación de la gestión
de cobranza del Gobierno Municipal de Pedro Carbo permitió identificar
diferencias entre la existencia formal de procedimientos administrativos y su
aplicación operativa. Mediante una lista de verificación se examinaron ocho
aspectos relacionados con la cobranza preventiva, el seguimiento de
obligaciones vencidas y la recuperación de cartera. Los resultados presentaron
niveles de confianza de entre el 60% y el 100%, según el control evaluado. En
la Tabla 3 se detallan los indicadores publicados.
Tabla 3
Evaluación de los
procedimientos de cobranza y recuperación de cartera del GAD Municipal de Pedro
Carbo
|
Indicador evaluado
|
Confianza
|
Riesgo
|
|
Existencia de procedimientos de
cobranza
|
100%
|
0%
|
|
Conocimiento de controles preventivos
|
100%
|
0%
|
|
Notificaciones previas al vencimiento
|
60%
|
40%
|
|
Capacitación y herramientas del
personal
|
60%
|
40%
|
|
Actualización de registros de morosos
|
60%
|
40%
|
|
Acciones de recuperación de deudas
|
80%
|
20%
|
|
Elaboración de informes periódicos
|
100%
|
0%
|
|
Reducción percibida de usuarios
morosos
|
60%
|
40%
|
Nota. Adaptado de Anzules y
Farfán (2026). Los porcentajes son indicadores de confianza y riesgo del
instrumento aplicado por los autores, no tasas de recaudación efectiva.
Los resultados de la Tabla 3 permitieron identificar
fortalezas en la formalización de los procedimientos institucionales. Tres
indicadores alcanzaron niveles de confianza del 100%: procedimientos de
cobranza, conocimiento de controles preventivos y emisión de informes
periódicos. Sin embargo, cuatro indicadores obtuvieron únicamente el 60%,
relacionados con las notificaciones oportunas, las capacidades del personal, la
actualización de registros y la percepción sobre la reducción de contribuyentes
morosos. Estas diferencias evidenciaron que la existencia de normas y
procedimientos no aseguró una aplicación homogénea en todas las actividades de
cobranza.
Con la finalidad de visualizar los aspectos que presentaron
mayores debilidades, en la Figura 2 se representan los niveles de riesgo
determinados por Anzules y Farfán (2026). La comparación permitió reconocer los
componentes que requirieron mayor atención dentro del proceso administrativo de
recuperación de obligaciones.
Figura 2
Nivel de riesgo de los
componentes de gestión de cobranza en Pedro Carbo
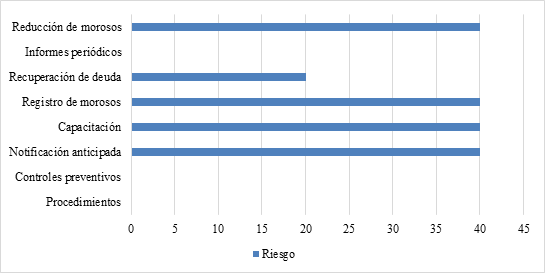
Nota. Elaboración propia con
datos de Anzules y Farfán (2026). Riesgo operativo estimado mediante el
instrumento de evaluación utilizado por los autores.
La Figura 2 evidenció que las principales debilidades se
concentraron en la fase preventiva y de seguimiento, con niveles de riesgo del
40%. En contraste, los procedimientos formales y la elaboración de informes
registraron un riesgo del 0%. Este comportamiento permitió establecer que la
gestión coactiva debió entenderse como parte de un proceso más amplio que
incluyó prevención, identificación de deudores, notificación, recuperación
administrativa y ejecución de obligaciones exigibles.
Los indicadores también reflejaron que una institución podía
contar con procedimientos documentados y, simultáneamente, mantener dificultades
para reducir la morosidad. No obstante, estos porcentajes no demostraron cuánto
dinero logró recuperarse mediante la coactiva, dado que el estudio consultado
no presentó una tasa monetaria de recuperación atribuible exclusivamente a ese
procedimiento.
Factores administrativos que condicionaron la recuperación de ingresos
Por su parte, Guillén y García (2026) identificaron que el
Gobierno Municipal de Portoviejo registró una tasa de morosidad tributaria del
32,43% durante 2024. Las autoras encontraron una distribución desigual del
personal entre las áreas relacionadas con la administración de obligaciones
municipales: 35 funcionarios se concentraron en catastro y cuatro en cobranzas.
Esta diferencia representó una relación de 8,75 funcionarios catastrales por
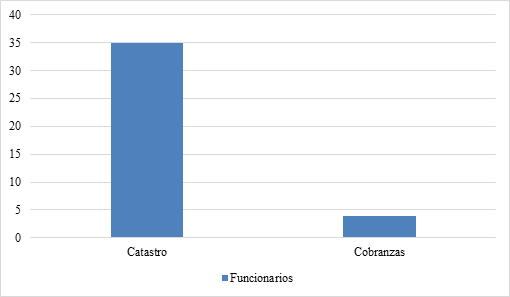
cada funcionario de cobranza. Para ilustrar el desequilibrio institucional, la
Figura 3 presenta la distribución reportada.
Figura 3
Distribución del personal
entre las áreas de catastro y cobranzas del GAD Municipal de Portoviejo
Nota. Elaboración propia a
partir de Guillén y García (2026). Comprende exclusivamente las dos áreas
administrativas examinadas.
La Figura 3 mostró que el 89,7% de los 39 funcionarios
considerados en estas dos dependencias correspondió al área catastral y el
10,3% al departamento de cobranzas. Este desequilibrio organizacional fue
relevante porque la administración municipal requirió tanto la correcta
determinación de las obligaciones tributarias como el seguimiento posterior de
los valores pendientes.
La evidencia examinada permitió identificar un posible
cuello de botella en la fase de recuperación. Aunque la determinación de
tributos constituyó una actividad indispensable, la limitada dotación de
funcionarios de cobranza pudo restringir la capacidad para realizar
notificaciones tempranas, identificar contribuyentes reincidentes y dar
seguimiento individualizado a las obligaciones vencidas.
En correspondencia con estos hallazgos, Jiménez y Reategui
(2025) analizaron los procedimientos de recuperación de cartera vencida del GAD
Municipal de Quilanga durante 2021–2022 e identificaron repercusiones jurídicas
y administrativas relacionadas con la falta de recuperación de obligaciones
pendientes. Su investigación destacó que las deficiencias en los procedimientos
de cobro repercutieron en la disponibilidad de recursos para atender las
necesidades institucionales y comunitarias.
investigarmqr.com
Aguirre et al. (2024) examinaron 20 procesos coactivos y
señalaron problemas de seguridad jurídica asociados a la prescripción de
procedimientos iniciados en Ecuador desde 2016. Este resultado permitió
identificar que las dificultades de recuperación no estuvieron vinculadas
exclusivamente con factores administrativos, sino también con la claridad de
las disposiciones normativas aplicables a la ejecución de las obligaciones.
Sostenibilidad financiera y dependencia de las transferencias estatales
Según Bravo et al. (2026), la evaluación financiera del
Gobierno Municipal de El Empalme durante 2020–2024 evidenció restricciones en
la capacidad de generación de ingresos propios, dependencia del financiamiento
estatal y diferencias entre la programación presupuestaria y su ejecución
efectiva. Los resultados obtenidos de las cédulas presupuestarias mostraron una
autonomía financiera promedio del 19,6%, mientras que la dependencia de
transferencias alcanzó el 69,8%. La Tabla 4 presenta el comportamiento anual de
los cinco indicadores financieros identificados por los autores.
Tabla 4
Evolución de los principales
indicadores financieros del GAD Municipal de El Empalme, 2020–2024
|
Año
|
Eficacia recaudatoria
|
Ejecución de gastos
|
Autonomía financiera
|
Dependencia de transferencias
|
Índice de inversión
|
|
2020
|
89,7%
|
89,5%
|
18,2%
|
71,8%
|
12,3%
|
|
2021
|
78,7%
|
81,7%
|
15,4%
|
74,6%
|
8,7%
|
|
2022
|
81,5%
|
81,4%
|
20,1%
|
68,4%
|
10,2%
|
|
2023
|
88,2%
|
88,1%
|
22,3%
|
65,7%
|
13,4%
|
|
2024
|
88,6%
|
88,4%
|
21,8%
|
66,2%
|
14,1%
|
|
Promedio reportado
|
85,4%
|
85,7%
|
19,6%
|
69,8%
|
11,7%
|
Nota.
Adaptado de Bravo et al. (2026). Los indicadores proceden del análisis
presupuestario del municipio durante cinco ejercicios fiscales.
Los resultados de la Tabla 4 permitieron identificar tres
comportamientos relevantes. En primer lugar, la autonomía financiera presentó
su valor más bajo en 2021, con el 15,4%, y alcanzó su máximo en 2023, con el
22, %. En segundo lugar, la dependencia de las transferencias estatales mostró
su valor más elevado en 2021, con el 74,6%, y se redujo hasta el 65,7 % en
2023. En tercer lugar, el índice de inversión pasó del 8,7% en 2021 al 14,1% en
2024, lo que representó una recuperación de 5,4 puntos porcentuales.
Estos resultados evidenciaron avances parciales en la
generación de ingresos propios; sin embargo, la dependencia de transferencias
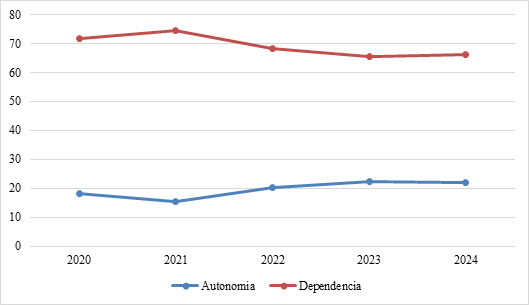
continuó siendo elevada. Para examinar la evolución de ambos indicadores, en la
Figura 4 se presenta su comportamiento anual durante el período analizado.
Figura 4
Evolución de la autonomía
financiera y la dependencia de transferencias estatales en El Empalme,
2020–2024
Nota. Elaboración propia con
datos de Bravo et al. (2026). Valores expresados como porcentaje de los
ingresos municipales según las definiciones del estudio original.
La Figura 4 mostró que el comportamiento de la autonomía
financiera y la dependencia de transferencias presentó tendencias opuestas
durante buena parte del período. Entre 2021 y 2023, la autonomía aumentó 6,9%,
mientras que la dependencia de transferencias disminuyó 8,9 puntos. No
obstante, en 2024 se observó una reducción de 0,5 puntos en la autonomía
financiera y un aumento de 0,5 puntos en la dependencia respecto al año
anterior.
La variación registrada permitió reconocer que los avances
en ingresos propios no se mantuvieron de forma estrictamente creciente. En
consecuencia, el fortalecimiento de la gestión de cobranza constituyó una
alternativa de interés para mejorar la disponibilidad de recursos, siempre que
la recuperación de obligaciones pendientes generara ingresos efectivos y no
únicamente registros administrativos de deuda.
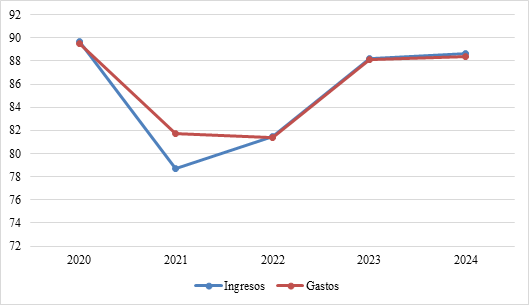
En relación con la ejecución presupuestaria, Bravo Macias et
al. (2026) identificaron que la eficacia recaudatoria promedio fue del 85,4%,
frente a una ejecución de gastos del 85,7%. Ambos indicadores permanecieron por
debajo del 100% durante los cinco ejercicios fiscales, evidenciando diferencias
persistentes entre los valores presupuestados y los efectivamente devengados.
La Figura 5 presenta la evolución de estos resultados.
Figura 5
Evolución de la eficacia
recaudatoria y la ejecución presupuestaria en El Empalme, 2020–2024
Nota. Elaboración propia a
partir de Bravo Macias et al. (2026). Los valores representan los porcentajes
de ejecución informados para cada ejercicio fiscal.
La Figura 5 evidenció que 2021 presentó el menor desempeño
presupuestario del período, con una eficacia de ingresos del 78,7% y una
ejecución de gastos del 81,7%. Posteriormente, ambos indicadores experimentaron
una recuperación hasta alcanzar el 88,6% y el 88,4%, respectivamente, en 2024.
A pesar de esta mejoría, los porcentajes demostraron que persistieron
diferencias entre los recursos programados y los resultados presupuestarios
alcanzados.
La información también permitió determinar que el municipio
pasó de registrar 746.000 dólares de ingresos propios en 2021 a 1.355.000
dólares en 2024, equivalente a un incremento aproximado del 81,6%. Sin embargo,
las transferencias estatales aumentaron de 3.612.000 a 4.110.000 dólares durante
el mismo período. Por tanto, el crecimiento de la recaudación propia no eliminó
la necesidad de financiamiento procedente del Gobierno central.
Por otra parte, Merchan y Mejía (2026) evaluaron 13
indicadores financieros del Gobierno Municipal de Tosagua durante 2020–2024.
Los autores identificaron una autonomía financiera reducida, elevada
dependencia de las transferencias estatales y fluctuaciones en la
disponibilidad de recursos para cubrir obligaciones y financiar competencias
municipales. Aunque se observaron mejoras parciales en el esfuerzo
recaudatorio, los resultados no evidenciaron una independencia financiera
consolidada.
En concordancia, Primintela y Sánchez (2026), mediante una
revisión sistemática que incluyó 35 investigaciones, identificaron dificultades
recurrentes relacionadas con la recaudación de impuestos prediales, la
recuperación de cartera, la planificación presupuestaria y la dependencia de
asignaciones estatales. Este resultado reforzó la importancia de considerar la
recuperación de obligaciones municipales dentro de una estrategia de
sostenibilidad financiera más amplia, integrada con la administración
presupuestaria y el control institucional.
Comparación de los resultados financieros y administrativos municipales
Conforme a los resultados de Suarez y Suarez (2024), el
impuesto predial representó el 2,08% de los ingresos totales obtenidos por el
Gobierno Municipal del cantón Pichincha durante 2021 y el 2,09% en 2022. La
variación fue de apenas 0,01 puntos porcentuales, evidenciando una
participación relativamente reducida de este tributo dentro de los ingresos
examinados. Estos resultados se contrastaron con la información publicada sobre
Portoviejo, Pedro Carbo, Quilanga, Tosagua y El Empalme, para establecer los principales
problemas de gestión tributaria y financiera identificados en las
investigaciones consultadas. La Tabla 5 presenta la síntesis comparativa.
Tabla 5
Comparación de hallazgos
sobre gestión de cobranza y sostenibilidad financiera en municipios
ecuatorianos
|
Municipio
|
Indicador o hallazgo principal
|
Implicación financiera
identificada
|
|
Portoviejo
|
Morosidad
del 32,43% en 2024
|
Dificultades
en el seguimiento y recuperación de obligaciones
|
|
Pedro
Carbo
|
Riesgo
del 40% en cuatro controles administrativos evaluados
|
Debilidades
en prevención, registro y seguimiento de cartera
|
|
Pichincha
|
Participación
predial del 2,08% en 2021 y 2,09% en 2022
|
Baja
contribución relativa del impuesto predial a los ingresos totales
|
|
El
Empalme
|
Autonomía
financiera promedio del 19,6%
|
Capacidad
limitada para financiar actividades con recursos propios
|
|
Tosagua
|
Baja
autonomía y persistente dependencia de transferencias
|
Restricciones
para la planificación financiera de largo plazo
|
|
Quilanga
|
Deficiencias
en la recuperación de cartera vencida
|
Limitaciones
en la disponibilidad de recursos para la administración
|
Nota. Elaboración propia con
base en Guillén y García (2026), Anzules y Farfán (2026), Suarez y Suarez
(2024), Bravo et al. (2026), Merchan y Mejía (2026) y Jiménez y Reategui
(2025).
La Tabla 5 permitió identificar problemas de distinta
naturaleza. Portoviejo presentó una evidencia cuantitativa de morosidad; Pedro
Carbo registró debilidades de control administrativo; Pichincha mostró una
reducida participación del impuesto predial; mientras que El Empalme y Tosagua
evidenciaron restricciones relacionadas con la autonomía financiera. En
Quilanga, las dificultades fueron analizadas principalmente desde los efectos
jurídicos y administrativos de la recuperación de cartera.
Vinculación entre la gestión coactiva y la sostenibilidad financiera
municipal
De acuerdo con Yánez et al. (2025), la ejecución coactiva
constituyó una facultad administrativa legítima para recuperar obligaciones
económicas, cuya aplicación debió respetar las garantías constitucionales y los
derechos de los administrados. Por su parte, Tapia et al. (2025) destacaron la
necesidad de aplicar proporcionalidad al establecer medidas cautelares dentro
de estos procedimientos. A partir de estas contribuciones jurídicas y los resultados
financieros anteriormente expuestos, se identificaron cinco componentes que
permitieron explicar la vinculación entre la recuperación de obligaciones y la
sostenibilidad institucional. La Tabla 6 presenta esta integración de
hallazgos.
Tabla 6
Integración de los hallazgos
sobre gestión coactiva y sostenibilidad financiera municipal
|
Componente analizado
|
Hallazgo documental
|
Implicación para la sostenibilidad
|
|
Cobranza
preventiva
|
Deficiencias
en notificaciones y seguimiento oportuno
|
Mayor
exposición a la acumulación de obligaciones vencidas
|
|
Gestión
de cartera
|
Limitaciones
en registros y capacidades administrativas
|
Dificultades
para priorizar y recuperar deudas
|
|
Ejecución
coactiva
|
Necesidad
de procedimientos jurídicamente fundamentados
|
Recuperación
sujeta al debido proceso y la proporcionalidad
|
|
Generación
de ingresos propios
|
Participación
limitada de recursos tributarios municipales
|
Persistencia
de dependencia financiera
|
|
Ejecución
presupuestaria
|
Diferencias
entre ingresos programados y devengados
|
Menor
previsibilidad para financiar actividades institucionales
|
Nota. Las implicaciones
corresponden a relaciones interpretativas respaldadas por los hallazgos
documentales.
Los resultados de la Tabla 6 permitieron identificar una
secuencia administrativa relevante. Las deficiencias en la cobranza preventiva
podían incrementar las obligaciones vencidas; posteriormente, las limitaciones
de seguimiento y registro podían dificultar su recuperación. Cuando las
obligaciones reunían los requisitos legales para su ejecución, la gestión
coactiva constituía uno de los mecanismos institucionales disponibles para
recuperar los valores correspondientes.
No obstante, la información analizada también evidenció que
la aplicación de medidas coactivas no garantizó automáticamente una mejora de
la sostenibilidad financiera. Su contribución estuvo condicionada por la
capacidad institucional, la calidad de los registros, el cumplimiento del
debido proceso y la recuperación monetaria efectiva. En ese sentido, fue
necesario distinguir entre iniciar procedimientos coactivos, resolver
expedientes y obtener ingresos realmente incorporados a las finanzas
municipales.
La comparación de los estudios mostró que las
municipalidades presentaron necesidades de mejora en diferentes etapas de la
gestión financiera. La prevención de la mora, la actualización de catastros, el
seguimiento de contribuyentes, la gestión de facilidades de pago y la ejecución
legal de obligaciones pendientes constituyeron actividades complementarias,
cuyo desempeño pudo influir en la liquidez y la planificación de los recursos
locales.
DISCUSIÓN
De acuerdo con Bravo Macias et al. (2026), la sostenibilidad
financiera de los gobiernos municipales estuvo condicionada por la capacidad de
generar ingresos propios y reducir la dependencia de las transferencias
estatales. Esta afirmación coincidió con los resultados de la investigación,
donde el Gobierno Municipal de El Empalme registró una autonomía financiera
promedio del 19,6 % y una dependencia de transferencias del 69,8 % durante
2020–2024. En este sentido, los hallazgos evidenciaron que, pese a los avances
en la recaudación, persistieron limitaciones estructurales para financiar las
competencias municipales con recursos propios. Asimismo, Merchan Baque y Mejía
Loor (2026) identificaron condiciones similares en el Gobierno Municipal de
Tosagua, lo que permitió reconocer que la dependencia presupuestaria constituyó
una problemática compartida por diferentes administraciones locales.
Por su parte, Guillén Ávila y García Párraga (2026)
determinaron que la morosidad tributaria del Gobierno Municipal de Portoviejo
alcanzó el 32,43 % en 2024, situación relacionada con dificultades
administrativas y una distribución desigual del personal encargado de la
gestión tributaria. Estos resultados guardaron relación con los hallazgos de
Anzules Cruz y Farfán Menéndez (2026), quienes identificaron niveles de riesgo
del 40 % en determinados controles de cobranza del Gobierno Municipal de Pedro
Carbo. La comparación permitió establecer que las deficiencias en las
notificaciones, la actualización de registros y el seguimiento de obligaciones
pendientes constituyeron debilidades relevantes para la recuperación de cartera
vencida. No obstante, las diferencias metodológicas entre ambos estudios
impidieron establecer una relación estadística directa entre los indicadores.
En concordancia, Jiménez-Caiza y Reategui-Cueva (2025)
señalaron que las dificultades en los procedimientos de recuperación de cartera
vencida afectaron la disponibilidad de recursos del Gobierno Municipal de
Quilanga. Este planteamiento complementó los resultados encontrados, debido a
que la insuficiencia de mecanismos de cobranza pudo limitar la capacidad
institucional para transformar las obligaciones pendientes en ingresos
efectivos. De igual manera, Suarez-García y Suarez-Ponce (2024) evidenciaron
que el impuesto predial representó únicamente el 2,08 % y el 2,09 % de los
ingresos municipales del cantón Pichincha durante 2021 y 2022, respectivamente,
lo que destacó la necesidad de fortalecer las fuentes de financiamiento
territorial.
Desde la perspectiva jurídica, Yánez-Alcívar et al. (2025)
sostuvieron que la ejecución coactiva debía desarrollarse respetando las
garantías constitucionales y el debido proceso. Este criterio coincidió con
Tapia-Tapia et al. (2025), quienes destacaron la aplicación del principio de
proporcionalidad en las medidas cautelares. Asimismo, Toledo-Bejarano y
Mogrovejo-León (2025) identificaron fortalezas y debilidades en la regulación
de la ejecución coactiva establecida en el Código Orgánico Administrativo.
Estas contribuciones permitieron interpretar que la eficiencia recaudatoria no
debía depender exclusivamente de la aplicación de medidas coercitivas, sino
también de procedimientos transparentes, jurídicamente fundamentados y
administrativamente oportunos.
Por otra parte, Alcaide Muñoz et al. (2024) establecieron
que la sostenibilidad financiera de los servicios públicos municipales estuvo
relacionada con las condiciones económicas y demográficas de los territorios.
Este argumento permitió ampliar la interpretación de los resultados,
considerando que las diferencias entre municipios no respondieron únicamente a
la calidad de los procedimientos coactivos, sino también a las particularidades
de sus estructuras económicas y capacidades institucionales. En
correspondencia, Sutaryo et al. (2025) identificaron que la independencia
financiera, la eficiencia y la solvencia constituyeron factores determinantes
para la sostenibilidad de los gobiernos locales, lo que respaldó la importancia
de analizar conjuntamente la recuperación de cartera y la ejecución
presupuestaria.
Finalmente, Primintela y Sánchez (2026) identificaron que
las dificultades de recaudación, la dependencia fiscal y las deficiencias en la
planificación presupuestaria representaron desafíos recurrentes para los
gobiernos autónomos descentralizados ecuatorianos. Estos hallazgos coincidieron
con los resultados de la presente investigación, donde se evidenciaron
limitaciones en la autonomía financiera y debilidades administrativas relacionadas
con la recuperación de obligaciones. En consecuencia, se interpretó que la
gestión coactiva constituyó un mecanismo relevante para fortalecer la
sostenibilidad financiera municipal, siempre que estuviera articulada con
estrategias preventivas de cobranza, actualización de registros tributarios,
seguimiento de cartera vencida y planificación presupuestaria. Sin embargo,
debido al carácter documental del estudio y a la heterogeneidad de los
indicadores examinados, no fue posible demostrar una incidencia causal directa
ni cuantificar el efecto específico de la recaudación coactiva sobre la
sostenibilidad financiera de los 221 gobiernos municipales del Ecuador.
CONCLUSIONES
La gestión coactiva es un mecanismo fundamental para
fortalecer la recuperación de cartera vencida y mejorar la disponibilidad de
recursos económicos en los gobiernos municipales del Ecuador. Los resultados
evidenciaron que las deficiencias administrativas, la limitada actualización de
registros tributarios y las debilidades en los procedimientos de cobranza
dificultaron la recuperación oportuna de obligaciones pendientes. En
particular, el Gobierno Municipal de Portoviejo registró una morosidad
tributaria del 32,43% durante 2024, mientras que Pedro Carbo presentó niveles
de riesgo del 40% en determinados controles administrativos, lo que destacó la
necesidad de optimizar los procesos de recaudación.
La sostenibilidad financiera de los gobiernos municipales
ecuatorianos estuvo condicionada por su limitada autonomía económica y elevada
dependencia de las transferencias del Gobierno central. El análisis del
Gobierno Municipal de El Empalme evidenció una autonomía financiera promedio
del 19,6% y una dependencia de transferencias del 69,8% durante 2020–2024,
reflejando restricciones para financiar sus competencias institucionales
mediante ingresos propios. Estos resultados demostraron la importancia de
fortalecer la administración tributaria, mejorar la eficiencia recaudatoria y
diversificar las fuentes de financiamiento para garantizar la continuidad de
los servicios públicos municipales.
La investigación permitió establecer que la gestión coactiva
y la sostenibilidad financiera mantuvieron una vinculación administrativa y
económica, debido a que la recuperación efectiva de obligaciones pendientes
puede contribuir al fortalecimiento de los ingresos propios y a una mayor
estabilidad presupuestaria. Sin embargo, el análisis documental no permitió
determinar una relación causal directa entre ambas variables. En consecuencia,
se concluyó que el fortalecimiento de los procedimientos coactivos debe
complementarse con estrategias de cobranza preventiva, modernización de
registros, capacitación del personal y cumplimiento de las garantías jurídicas,
para favorecer una gestión financiera municipal eficiente, transparente y
sostenible.
RECOMENDACIONES
Se recomienda que los gobiernos autónomos descentralizados
municipales establezcan protocolos de cobranza, programas de capacitación para
el personal administrativo y evaluaciones periódicas de los procesos coactivos,
garantizando el cumplimiento del debido proceso y las disposiciones legales
vigentes. Estas acciones permitirán reducir los niveles de morosidad, optimizar
la recuperación de obligaciones pendientes y mejorar la disponibilidad de
recursos económicos para financiar los servicios públicos municipales.
Se recomienda que las autoridades municipales y las
direcciones financieras incorporen indicadores de autonomía financiera,
eficiencia recaudatoria, recuperación de cartera vencida y ejecución
presupuestaria en sus instrumentos de planificación y evaluación institucional.
Así mismo, resulta pertinente realizar diagnósticos financieros periódicos que
permitan identificar debilidades y establecer medidas correctivas, con la
finalidad de mejorar la estabilidad presupuestaria, fortalecer la capacidad de inversión
y garantizar una administración eficiente y sostenible de los recursos
públicos.
REFERENCIAS BIBLIOGRÁFICAS
Aberos
Lambert, S. M., Cevallos Espinoza, M. P., & Vilela Pincay, W. E. (2023).
Límites y atribuciones de la administración pública en el procedimiento
coactivo. Ciencia Latina Revista Científica Multidisciplinar, 7(1), 4884–4900. https://doi.org/10.37811/cl_rcm.v7i1.4806
Aguirre Cola,
B. S., Rodríguez Cusme, Y. R., & García Segarra, H. G. (2024). Legislación
y declaración de prescripción de los procesos coactivos iniciados en Ecuador
desde 2016. Revista Lex, 7(27), 1611–1624. https://doi.org/10.33996/revistalex.v7i27.265
Aguirre-Ramírez,
J. P., & D’Ambrocio-Camacho, D. G. (2023). Importancia de las medidas
cautelares dentro del procedimiento coactivo en el Ecuador. 593 Digital
Publisher CEIT, 8(3), 747–755. https://doi.org/10.33386/593dp.2023.3.1824
Alcaide
Muñoz, L., Navarro Galera, A., & Rodríguez Bolívar, M. P. (2024). The financial sustainability of public services as an instrument to
combat depopulation in small and medium-sized municipalities. Cities,
154, 105337. https://doi.org/10.1016/j.cities.2024.105337
Anzules Cruz,
J., & Farfán Menéndez, L. B. (2026). Gestión de cobranza en gobiernos
locales: Un estudio de caso en el GAD municipal del cantón Pedro Carbo.
UNESUM-Ciencias. Revista Científica Multidisciplinaria, 10(1), 28–37. https://doi.org/10.47230/unesum-ciencias.v10.n1.2026.28-37
Asociación de
Municipalidades Ecuatorianas. (2022). Quiénes somos. https://ame.gob.ec/institucion/quienes-somos/
Banco de
Desarrollo del Ecuador. (2026, 22 de abril). Banco de Desarrollo del Ecuador
impulsa debate sobre eficiencia fiscal y calidad de gasto de los GADM. https://bde.fin.ec/banco-de-desarrollo-del-ecuador-impulsa-debate-sobre-eficiencia-fiscal-y-calidad-de-gasto-de-los-gadm/
Barona
Martillo, L. X., Mera Ortiz, C. M., & Merizalde Flores, J. J. (2023).
Impuestos municipales y su papel en el desarrollo local. E-IDEA Journal of
Business Sciences, 5(21), 25–36. https://doi.org/10.53734/eidea.vol5.id313
Bermeo
Valencia, G., Jácome López, A. P., & Espinosa Solano, G. L. (2026). Efectos
jurídicos y administrativos del incumplimiento de facilidades de pago en
procesos coactivos de telecomunicaciones. Revista Lex, 9(34). https://doi.org/10.33996/revistalex.v9i34.535
Bravo Macias,
O. L., Guillín Llanos, X. M., Palma Maldonado, C. A., & Viteri Garcés, J.
A. (2026). Análisis financiero del GAD municipal del cantón El Empalme:
Evaluación de su gestión presupuestaria y sostenibilidad económica. Innovación Integral, 3(1), 1067–1081. https://doi.org/10.70577/00bcjt46
Damong, G. C. (2026). Revenue generation, collection efficiency, and
fiscal sustainability: Evidence from a Philippine municipality. Public
and Municipal Finance, 15(1), 14–26. https://doi.org/10.21511/pmf.15(1).2026.02
Guillén
Ávila, R. del P., & García Párraga, M. S. (2026). Factores administrativos
y organizacionales: ¿Cómo inciden en la morosidad del pago de impuestos
municipales en el cantón Portoviejo? Reincisol, 5(9), 1484. https://doi.org/10.59282/reincisol.V5(9)1484
Jiménez-Caiza,
P. A., & Reategui-Cueva, G. B. (2025). Análisis jurídico de los procesos de
recuperación de cartera vencida en el GADM del cantón Quilanga, durante el
periodo 2021-2022 y su impacto económico en la administración. MQRInvestigar,
9(3), e880. https://doi.org/10.56048/MQR20225.9.3.2025.e880
Merchan
Baque, M. N., & Mejía Loor, J. F. (2026). Independencia financiera en el
Gobierno Autónomo Descentralizado Municipal del cantón Tosagua en el periodo
2020–2024. Revista Científica Multidisciplinar G-Nerando, 7(1). https://doi.org/10.66473/rcmg.v7i1.1181
Organización
para la Cooperación y el Desarrollo Económicos, Comisión Económica para América
Latina y el Caribe, Centro Interamericano de Administraciones Tributarias,
& Banco Interamericano de Desarrollo. (2026). Estadísticas tributarias en
América Latina y el Caribe 2026. OECD Publishing. https://doi.org/10.1787/38649e87-es
Page, M. J.,
McKenzie, J. E., Bossuyt, P. M., Boutron, I., Hoffmann, T. C., Mulrow, C. D.,
Shamseer, L., Tetzlaff, J. M., Akl, E. A., Brennan, S. E., Chou, R., Glanville,
J., Grimshaw, J. M., Hróbjartsson, A., Lalu, M. M., Li, T., Loder, E. W.,
Mayo-Wilson, E., McDonald, S., . . . Moher, D. (2021). The
PRISMA 2020 statement: An updated guideline for reporting systematic reviews. BMJ,
372, n71. https://doi.org/10.1136/bmj.n71
Peña
Villacís, P. E., & Reinoso Rojas, R. F. (2026). Garantías jurisdiccionales
en los procesos de ejecución coactiva: Análisis del debido proceso con enfoque
al cumplimiento del principio de eficiencia recaudatoria que rige a las
empresas públicas que prestan servicios públicos. Revista Científica
Multidisciplinaria InvestiGo, 7(19), 63–74. https://doi.org/10.56519/aydtv403
Pichucho-Rodríguez,
K. del C., Vanegas-Maingon, A. R., & Alvear-Calderón, M. A. (2026). El
principio de proporcionalidad como límite a las medidas cautelares en el
procedimiento de ejecución coactiva de la Contraloría General del Estado.
Multidisciplinary Latin American Journal, 4(3), 35–51. https://doi.org/10.62131/MLAJ-V4-N3-002
Primintela,
V., & Sánchez, P. (2026). Prácticas y desafíos de la gestión financiera de
los gobiernos autónomos descentralizados del Ecuador: Una revisión sistemática.
Revista Científica Multidisciplinaria InvestiGo, 7(19), 204–224. https://doi.org/10.56519/6fh5wx10
Silverio
Vásquez, N. M., & Tigua Moreira, S. J. (2023). Recaudación del impuesto
predial y eficacia de los GAD ecuatorianos. Magazine de las Ciencias: Revista
de Investigación e Innovación, 8(2), 101–119. https://doi.org/10.33262/rmc.v8i2.2930
Suarez-García,
D. P., & Suarez-Ponce, D. B. (2024). Incidencia de los impuestos prediales
en el presupuesto del GAD Municipal de Pichincha periodo 2021-2022. 593 Digital Publisher CEIT, 9(2), 708–723. https://doi.org/10.33386/593dp.2024.2.2238
Sutaryo, S., Amidjaya, P. G., & Firdaus, N. A. B. (2025).
Financial sustainability of Indonesian local governments: The role of financial
independence, efficiency, and solvency. AFRE (Accounting and Financial Review),
8(2), 122–134. https://doi.org/10.26905/afr.v8i2.17987
Tapia-Tapia,
B. A., Carrillo-León, C. H., & García-Segarra, H. G. (2025). Aplicación del
principio de proporcionalidad en la imposición de medidas cautelares en el procedimiento
coactivo establecido en el Código Orgánico Administrativo. 593 Digital
Publisher CEIT, 10(1), 533–545. https://doi.org/10.33386/593dp.2025.1.2903
Toledo-Bejarano,
J. M., & Mogrovejo-León, R. M. (2025). Debilidades y fortalezas en la
ejecución coactiva en el Código Orgánico Administrativo: Un estudio doctrinario
jurídico. MQRInvestigar, 9(3), e852. https://doi.org/10.56048/MQR20225.9.3.2025.e852
Yánez-Alcívar,
A. M., Rivera-Vivar, G. P., García-Segarra, H. G., & Morales-Castro, S.
(2025). La constitucionalidad de las medidas cautelares dentro del
procedimiento coactivo en Ecuador. 593 Digital Publisher CEIT, 10(1), 956–972. https://doi.org/10.33386/593dp.2025.1.2856
Declaración de uso de Inteligencia Artificial: Se utilizó ChatGPT (OpenAI, GPT-6) exclusivamente para
la revisión gramatical y la legibilidad durante la etapa de edición final.